Agence d’assurances à Crépy-en-Valois
Assurance Dommages aux Biens Confiés : Sécuriser la Garde du Matériel Client
Sommaire
Dans l'environnement hautement interconnecté de l'industrie moderne, la manipulation d'actifs matériels tiers est une réalité quotidienne pour les sous-traitants, usineurs, réparateurs et logisticiens. Qu'il s'agisse de matières premières livrées par un partenaire, d'équipements de précision loués pour une chaîne de montage, ou d'appareils de métrologie confiés pour étalonnage, les entreprises de transformation assument une lourde charge juridique. Pourtant, de nombreux dirigeants et responsables administratifs ignorent que la signature d'un bon de réception ou d'un contrat commercial déclenche immédiatement un transfert de garde qui échappe aux garanties classiques de dommages.
En cas de sinistre, le fait que ces actifs se trouvent sous le contrôle physique et matériel de votre société exclut par défaut l'intervention de votre contrat d'Assurance Risques Industriels et Dommages aux Biens classique, à moins d'avoir négocié et formalisé une garantie spécifique. Pour sécuriser durablement ces flux opérationnels indispensables à la continuité de votre production, le cabinet Dubost Assurances - Spécialiste Risques Industriels & RC conçoit des programmes de protection sur mesure. Notre démarche d'ingénierie contractuelle et de transfert de risques vous permet d'intégrer une garantie parfaitement ajustée à la nature et à la valeur des marchandises ou outillages hébergés, éliminant ainsi les zones d'incertitude financière qui menacent la trésorerie et la réputation de votre entreprise au sein du programme global d'Assurance Responsabilité Civile Entreprise (RC).
Le piège de l'exclusion de garde en responsabilité civile d'exploitation standard
Pourquoi la RCE de base exclut-elle systématiquement les biens sous votre contrôle ?
Sur le plan juridique et assurantiel, la responsabilité d'un exploitant se scinde en deux branches distinctes mais complémentaires : la responsabilité délictuelle, qui régit les dommages accidentels causés aux tiers sans lien contractuel, et la responsabilité civile contractuelle, qui encadre l'exécution ou l'inexécution des obligations nées d'un accord commercial. Lorsqu'un tiers vous remet physiquement un matériel, un stock de matières premières ou une machine pour que vous y effectuiez une prestation, l'article 1240 du Code civil n'est plus le seul fondement applicable : vous devenez juridiquement le gardien et le dépositaire de cet actif.
Cette situation de fait matérialise un contrat de dépôt salarié ou gratuit (implicite ou explicite) adossé à votre prestation principale. Dès lors, vous êtes assujetti à une stricte obligation de garde et de conservation de l'actif remis. En cas d'incident, l'assureur d'exploitation traditionnel invoquera immédiatement l'exclusion de garde inscrite dans les conditions générales de votre contrat d'Assurance Responsabilité Civile d'Exploitation (RCE). Cette clause exclut l'indemnisation des dommages affectant les biens confiés par vos clients.
Aux yeux de la compagnie d'assurances, ces biens relèvent d'un risque commercial de dépôt qui ne saurait être assimilé à un simple accident de la vie courante dans vos locaux. D'où l'importance capitale de souscrire une option spécifique d'Assurance Dommages aux Biens Confiés pour déroger de façon explicite à cette exclusion majeure et prémunir votre entreprise contre l'application rigide de la responsabilité du fait du dépôt.
Pour vous prémunir contre cette faille de base, il est recommandé de mettre en place une assurance responsabilité du fait du dépôt spécifique.
Cas concrets de sinistres exclus : Du réparateur informatique à l'atelier d'usinage
Cas de cylindres d'impressions confiés à une imprimerie
Pour illustrer ce risque contractuel d'une extrême gravité, prenons le cas d'une entreprise de maintenance industrielle ou d'un atelier d'impression et d'arts graphiques couvert par une Assurance Industrie de l'Imprimerie et des Arts Graphiques. Si un client dépose dans vos ateliers des cylindres d'impression haut de gamme ou des automates de précision afin que vous y effectuiez une intervention technique, et qu'un court-circuit ou une surchauffe détruit ces équipements, la RCE de base refusera de prendre en charge le sinistre. L'assureur considérera que l'appareil était sous votre garde directe pour l'exécution d'une prestation de réparation ou de maintenance.
Cas de grumes transportés et confiés à une scierie pour transformation
Le même cas de figure se produit si vous exploitez un atelier de transformation du bois ou une scierie bénéficiant d'une Assurance Scierie et Transformation du Bois. Si un partenaire vous livre des grumes ou des sous-ensembles de charpente pour séchage et imprégnation, ces éléments constituent des marchandises en cours de traitement. Si un technicien commet une maladresse de manipulation ou si un incendie d'atelier survient, la perte physique de ces pièces sera exclue des garanties courantes. Sans une option dédiée de couverture des biens confiés pendant les travaux ou les opérations d'usinage, l'indemnisation restera à la charge exclusive de votre société, créant un litige commercial dévastateur avec votre donneur d'ordres.
Cas de pièces confiées dans un atelier de traitement de métaux
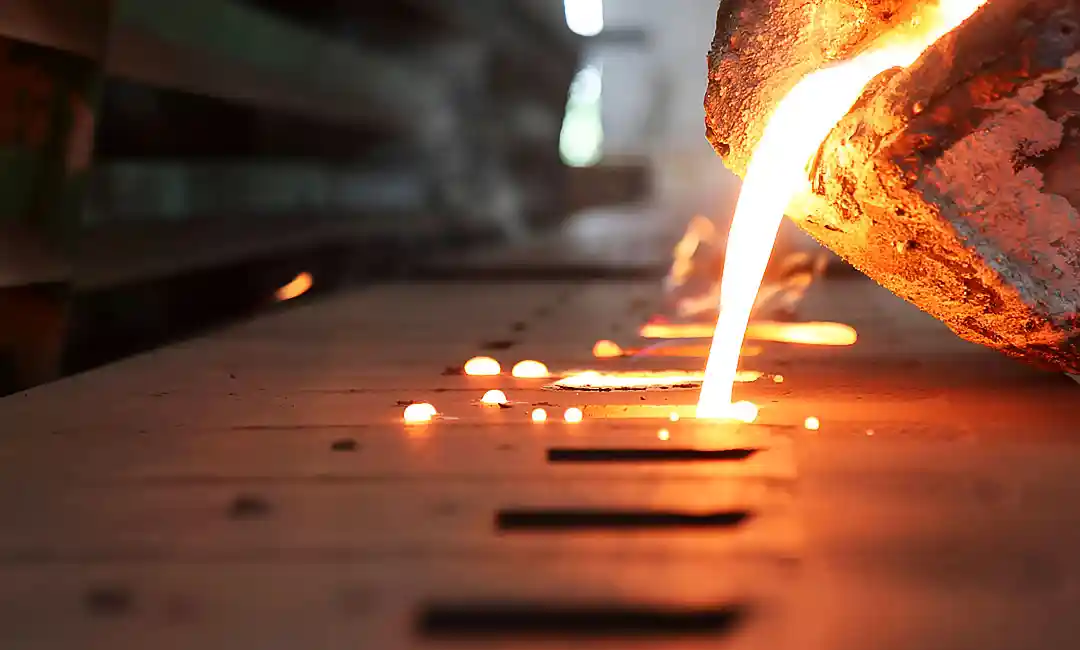
Le même cas de figure se produit si vous exploitez un atelier de traitement de métaux ou de plasturgie. Si un partenaire vous livre des pièces pour traitement thermique, celles-ci constituent des marchandises en cours de traitement. Si un technicien commet une maladresse de manipulation ou si un four surchauffe, la perte physique de ces pièces sera exclue.
L'entreprise doit alors justifier d'une assurance dommages aux biens lors de travaux de manutention ou d'une assurance bris de machine confiée pour réparation pour garantir que la valeur des métaux ou des composants détruits soit remboursée, évitant ainsi un litige commercial dévastateur avec son donneur d'ordres.
Cas du matériel informatique confié pour maintenace ou réparation
Pour illustrer ce risque contractuel aux conséquences extrêmement dommageables, prenons le cas de base d'une entreprise de maintenance industrielle ou d'un réparateur informatique. Si un client dépose dans vos locaux un serveur ou un automate haut de gamme afin que vous y effectuiez une intervention technique, et qu'un court-circuit détruit cet appareil, la RCE de base refusera de prendre en charge le sinistre.
L'assureur considérera que l'appareil était sous votre garde directe pour l'exécution d'une réparation ou maintenance de machines. Sans une option spécifique, l'indemnisation de ce sinistre restera à la charge exclusive de votre société.
Cas des voitures confiées par vos clients, en attente de réparation
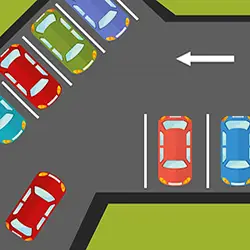
De même, dans les industries mécaniques ou automobiles, les véhicules confies à un professionnel pour révision ou entretien sont systématiquement exclus de la RCE standard. Si un incendie d'origine électrique détruit les voitures des clients garées dans le hangar du garage, seul le recours à une assurance garage et véhicules de clients confiés spécifique permettra d'indemniser les propriétaires et d'éviter des actions judiciaires directes contre votre société, puisque les accidents de circulation ou les incendies de véhicules sous garde relèvent d'un régime de responsabilité et d'assurance obligatoire distinct.
Comment se prémunir au mieux de tels sinistres sur vos biens confiés ? Que doit précisément couvrir votre contrat d'assurance pour vous protéger efficacement contre de tels aléas ?
Assurance dommages aux biens lors de travaux de manutention : sécuriser les phases critiques
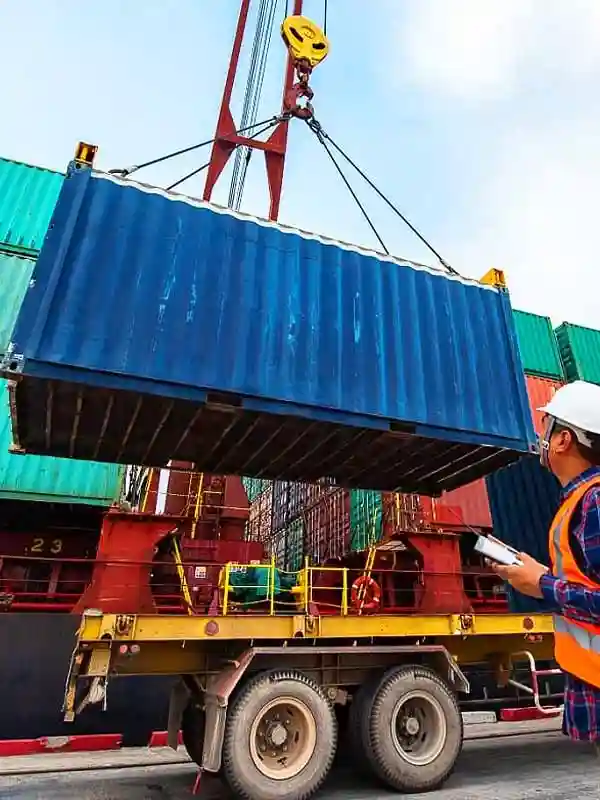
En milieu industriel, les phases de manutention (levage, grutage, dépotage, transfert interne d'une ligne de production) et de maintenance représentent les moments où le risque de bris accidentel est le plus élevé. Une simple erreur de sangle ou une fausse manœuvre de chariot élévateur peut anéantir un équipement de haute technologie ou des composants stratégiques appartenant à vos clients.
Pour qu'une couverture des sinistres matériels survenus en cours de manipulation ou une extension "bris de machine confiée" joue pleinement son rôle de bouclier financier, elle doit couvrir des scénarios d'exploitation bien précis :
- Le bris lors des opérations de chargement et déchargement : Couverture des chutes, renversements ou collisions des biens confiés dès qu'ils passent sous votre garde juridique sur vos quais ou zones de livraison.
- Les fausses manœuvres de levage interne : Prise en charge des dommages subis par la machine de votre donneur d'ordres si elle tombe d'un pont roulant ou d'un engin de manutention durant son transfert dans vos ateliers.
- Les maladresses professionnelles pendant la réparation : Protection spécifique contre les dommages d'origine mécanique ou électrique causés accidentellement à la machine confiée pendant que vos techniciens interviennent dessus (ex: chute d'un outil lourd dans les rouages).
- Les essais et mises en charge sur site : Couverture indispensable pour les phases de tests dynamiques post-réparation, souvent sources de micro-fissures ou de casses de composants critiques (métaux précieux, cartes électroniques).
L'œil du courtier : Les contrats RCE standards excluent presque toujours les "dommages subis par les biens en cours de travail". Sans une clause explicite incluant le bris de machine ou la manutention lourde, la valeur des métaux ou des technologies détruites restera à votre charge. Nous calibrons vos sous-limites de garanties pour qu'elles correspondent exactement à la valeur maximale des machines les plus chères que vous accueillez.
Typologie des biens confiés et analyse croisée des responsabilités
Biens confiés pour travaux, sous-traitance et outillages industriels
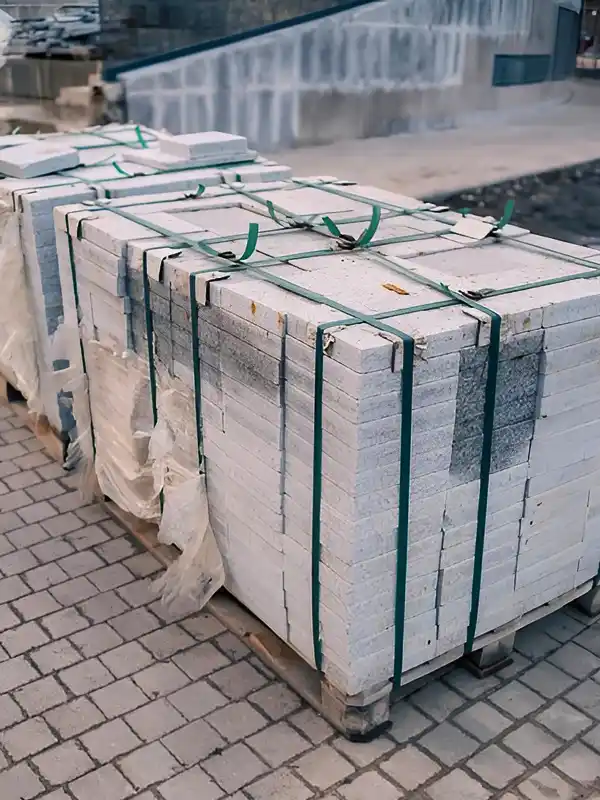
La notion de dépôt s'applique à une grande variété de biens professionnels que le courtier se doit de cartographier avec précision lors de l'audit de risques. On distingue en premier lieu les biens confiés pour sous-traitance : ce sont les composants, matières premières ou sous-ensembles qu'un donneur d'ordres met à votre disposition pour que vous les intégriez dans un produit fini ou que vous réalisiez une étape de transformation spécifique. Pour couvrir ce flux dans l'industrie manufacturière ou la chimie, couverte par notre Assurance Industrie de la Chimie & Plastique, il convient de structurer une garantie de responsabilité industrielle sous-traitant capable de supporter les exigences contractuelles élevées de vos partenaires.
En parallèle, le donneur d'ordres peut vous fournir des équipements de production de très haute valeur, tels que des outillages et moules confiés. Ces outillages restent la propriété du client mais sont installés sur vos propres presses d'injection ou lignes d'usinage pour réaliser ses séries. Si un incendie ou un bris de machine détruit ces moules, la perte financière subie par votre client est immense.
Grâce à notre accompagnement, vous pouvez souscrire une assurance moules industriels et outillages de clients qui garantit le remboursement de ces outillages à leur valeur de remplacement à neuf réelle, incluant les frais de transport et d'installation des nouvelles matrices. Sans elle, vous devriez assumer seul le coût de reconstruction de ces moules industriels exclus de votre multirisque classique.
De plus, nous pouvons vous proposer une couverture pour la responsabilité de l'employeur pour les biens du personnel, au titre de la garantie des biens des préposés (ou biens confiés par les préposés).
Assurance moules industriels et outillages de clients : protéger les actifs clés de votre filière
Dans les secteurs de la plasturgie, de la fonderie, de l'emboutissage ou de la métallurgie, les moules industriels, filières, matrices et outillages spécifiques représentent des investissements financiers colossaux. Très souvent, ces équipements de haute précision appartiennent directement à vos donneurs d'ordres, qui vous les confient pour la réalisation de leurs séries. Or, les polices d'assurance multirisque classique excluent systématiquement les dommages subis par les biens n'appartenant pas à l'assuré.
Une assurance moules industriels et outillages de clients sur mesure s'avère indispensable pour couvrir les vulnérabilités réelles de vos ateliers face à 4 risques majeurs :
- L'incendie, l'explosion et les dommages électriques : Destruction totale ou partielle des matrices stockées dans vos racks ou installées sur vos presses à injecter lors d'un sinistre thermique majeur au sein de l'usine.
- Le bris accidentel lors du montage ou réglage : Prise en charge des dégâts mécaniques lourds subis par le moule du client lors des phases critiques de bridage, de calage ou de mise en pression sur la machine-outil.
- Le vol ou la détérioration par malveillance : Protection de l'outillage confié contre le vol avec effraction ou l'acte de vandalisme, y compris pour les pièces stockées en dehors des zones de production strictes.
- La perte de données ou de fichiers CAO intégrés : Prise en charge des frais de reconfiguration technique si l'outillage comporte des composants électroniques ou des puces de traçabilité endommagés par un incident d'exploitation.
L'œil du courtier : Reconstruire un moule industriel à l'identique peut prendre plusieurs mois et paralyser toute la chaîne d'approvisionnement de votre donneur d'ordres. Nos contrats de courtage intègrent non seulement le remboursement de ces outillages à leur valeur de remplacement à neuf réelle, mais intègrent également les frais de transport express, d'usinage et d'installation des nouvelles matrices, ainsi que le préjudice financier consécutif subi par votre client.
Responsabilité civile du dépositaire et fardeau de la preuve
En droit des obligations, la responsabilité civile du dépositaire est régie par une présomption de faute. En recevant le bien d'un tiers, vous contractez une stricte obligation de restitution dans l'état exact où l'actif vous a été remis. Si le bien est endommagé, détruit ou volé pendant la période de dépôt, la loi considère de plein droit que vous avez manqué à votre obligation, sans que le propriétaire n'ait à prouver une négligence ou une maladresse spécifique de votre part.
Pour s'exonérer de cette responsabilité automatique, le dépositaire doit rapporter la preuve que la perte ou destruction de biens confiés résulte d'un cas de force majeure, d'un événement climatique imprévisible ou du vice propre de la chose confiée (par exemple une défaillance structurelle interne ou une corrosion préexistante du métal). En outre, la caractérisation d'une faute lourde du dépositaire — telle que l'absence totale de surveillance ou le non-respect délibéré des consignes de sécurité du constructeur — rend inopposables les éventuelles limitations de responsabilité négociées au contrat. En cas de dommage se révélant ultérieurement lors de la mise en circulation, la garantie devra être articulée avec l'Assurance Responsabilité Civile Après Livraison et Produits de l'entreprise.
Pour s'exonérer de cette responsabilité automatique, le dépositaire doit rapporter la preuve que la perte ou destruction de biens confiés résulte d'un cas de force majeure, d'un événement climatique imprévisible ou du vice propre de la chose confiée (par exemple une défaillance structurelle interne ou une corrosion préexistante du métal).
En outre, la caractérisation d'une faute lourde du dépositaire — telle que l'absence totale de surveillance ou le non-respect délibéré des consignes de sécurité du constructeur — rend inopposables les éventuelles limitations de responsabilité négociées au contrat, exposant l'entreprise à des réclamations illimitées.
Dans la réalité des litiges commerciaux, les experts d'assurance analysent minutieusement l'origine du dommage pour déterminer si une responsabilité juridique du dépositaire peut être retenue ou rejetée. En l'absence de force majeure caractérisée, la police d'assurance prend le relais pour indemniser le propriétaire à hauteur du préjudice réel subi, évitant ainsi un blocage de vos relations commerciales et la paralysie de votre chaîne de sous-traitance commune.
Or, nombre de ces litiges peuvent être évités si vous prenez soin d'établir au préalable un contrat de dépôt conforme, encadrant minutieusement les risques industriels et les aléas prévisibles.
Assurance et responsabilité du fait du dépôt : comment sécuriser vos relations contractuelles ?
Sur le plan juridique, la simple acceptation d'un matériel client dans vos ateliers (pour transformation, réparation ou test) bascule automatiquement sous le régime du contrat de dépôt (Article 1915 du Code civil). En tant que dépositaire, vous contractez une obligation de garde et de conservation. En cas de détérioration, la présomption de responsabilité pèse sur votre entreprise.
Pour que votre RC contractuelle pour la garde et la conservation de biens s'active de manière optimale et sans ambiguïté lors d'un sinistre, 5 modalités majeures doivent être formalisées point par point par écrit :
- 1. L'inventaire contradictoire d'entrée : Document dater et signer par les deux parties décrivant avec précision l'état physique, l'usure, les éventuels défauts initiaux et la valeur déclarée du matériel confié.
- 2. Le niveau de l'obligation de garde : Définition précise des conditions de stockage (ex: mise sous abri thermique, maintien hors gel, zone sécurisée sous alarme et télésurveillance).
- 3. La durée du dépôt et les jalons de transfert de risques : Détermination exacte de la date de début du dépôt et du moment précis où les risques sont restitués au client (ex: dès la notification de mise à disposition ou lors du chargement sur le camion).
- 4. Les conditions de restitution du bien : Modalités logistiques de remise du matériel (contrôle de conformité de fin de travaux) pour éviter toute contestation ultérieure.
- 5. La clause de limitation de responsabilité : Plafonnement contractuel des indemnités financières dues en cas de sinistre, conçu pour s'aligner parfaitement avec les sous-limites de votre contrat de RC Exploitation.
L'œil du courtier : Les assureurs exigent presque systématiquement la preuve que vous avez agi en "bon père de famille" pour conserver les biens. Disposer de ces clauses écrites dans vos conditions générales (CGA) ou dans un contrat de dépôt ad hoc est le meilleur moyen de garantir une prise en charge rapide des dommages matériels et des pertes d'exploitation consécutives sans blocage de l'expert.
La frontière technique : Responsabilité avant vs après livraison
En tant qu'industriel, vous devez être extrêmement vigilant sur le moment exact du transfert juridique des risques. La garantie responsabilité civile avant livraison sur biens confiés s'active exclusivement tant que le matériel, la matrice ou les composants de votre donneur d'ordres se trouvent sous votre garde matérielle, au sein de vos ateliers ou de vos entrepôts de stockage.
Dès que les opérations de transformation sont achevées, que les produits finis franchissent vos quais d'expédition et qu'ils sont officiellement remis au transporteur ou au client (selon l'Incoterm négocié), le contrat d'exploitation cesse ses effets. Tout dommage ultérieur basculera sous le volet distinct de la RC Après Livraison ou RC Produits.
Exemple concret : Si un incendie détruit un lot de pièces usinées dans votre usine la veille de l'expédition, c'est votre garantie RCE avant livraison qui intervient pour rembourser la matière première confiée. Si ce même lot de pièces est livré, mais qu'il présente un défaut de métallurgie provoquant la casse d'une machine chez votre client trois semaines plus tard, c'est votre police RC Après Livraison qui traitera la réclamation.
Responsabilité juridique du dépositaire : le cadre légal du fardeau de la preuve
Dès lors que des équipements, matières premières ou outillages vous sont remis, le droit français considère que vous en devenez le gardien. En cas de sinistre, la RC Professionnelle du gardien ou conservateur est régie par un principe d'obligation de moyens renforcée, frôlant l'obligation de résultat. Cela signifie qu'il ne suffit pas de clamer votre bonne foi : vous êtes présumé responsable des dégradations, sauf si vous pouvez légalement vous en exonérer.
Lors de l'instruction d'un litige, les experts d'assurance et les juristes analysent la situation selon 3 axes fondamentaux pour valider ou rejeter la mise en cause :
- Le triptyque de l'exonération légale : Pour dégager votre responsabilité, vous devez démontrer de manière irréfutable que la perte ou destruction de biens confiés provient exclusivement d'un cas de force majeure (événement extérieur, imprévisible et irrésistible), d'un événement climatique imprévisible ou du vice propre de la chose confiée (comme un défaut de métallurgie interne ou une corrosion masquée).
- La recherche de la faute lourde ou dolosive : Si l'enquête technique démontre une faute lourde du dépositaire — par exemple laisser une machine de très haute valeur sur un quai extérieur sans surveillance, ou ignorer délibérément les consignes de sécurité du constructeur —, le droit annule automatiquement toutes les clauses limitatives de responsabilité de vos conditions générales. Vous basculez alors dans un régime d'indemnisation illimitée sur les fonds propres de l'entreprise.
- Le rôle de l'arbitrage expertal en sous-traitance : L'analyse minutieuse de l'origine du dommage par les experts permet de détricoter les responsabilités croisées (erreur de manipulation, défaut de stockage ou défaillance du matériel lui-même) afin de débloquer les fonds d'assurance nécessaires sans contraindre les partenaires commerciaux à s'affronter devant les tribunaux.
L'œil du courtier : En cas de sinistre non exonératoire, c'est l'assureur RCE qui prend le relais pour indemniser le propriétaire à hauteur du préjudice réel subi. Notre valeur ajoutée en tant que courtier spécialisé est de veiller à ce que les plafonds de votre contrat "Biens Confiés" soient calés sur la valeur réelle des flux de sous-traitance qui transitent dans vos usines, évitant ainsi toute rupture de votre chaîne commerciale.
Périmètre de couverture de l'option : Incendie, dégât des eaux et vol
Pour pallier les faiblesses d'un contrat standard, l'intégration de l'option RCE Biens Confiés permet d'étendre la couverture aux préjudices matériels subis par les actifs de vos clients ou partenaires. Le périmètre de cette extension doit être négocié par votre courtier pour englober les scénarios de sinistres les plus fréquents :
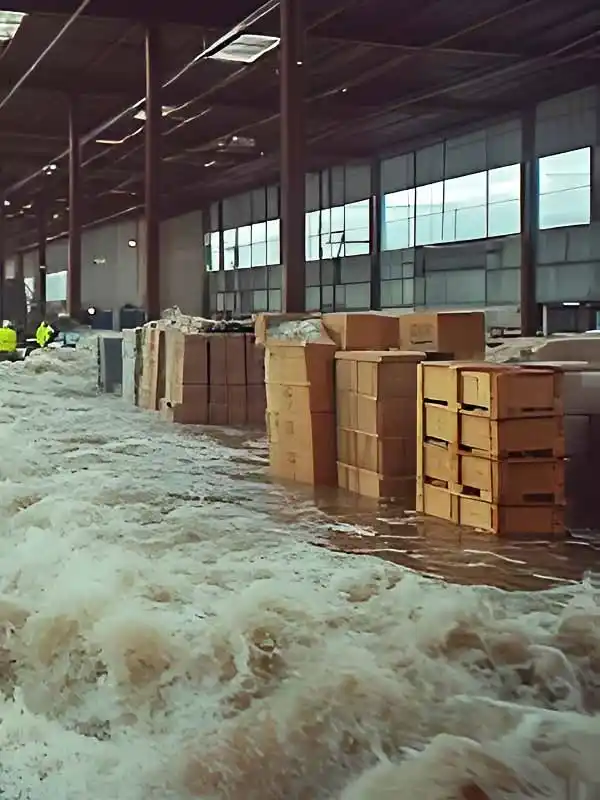
- Incendie, explosion et dégât des eaux : prise en charge des dommages si une fuite ou un départ de feu détruit les matières premières, emballages ou machines d'un client hébergés dans vos entrepôts.
- Bris accidentel et chute de manutention : couverture de la chute de colis lourds lors des manœuvres de déchargement au cariste ou de la casse fortuite d'un équipement lors d'un essai technique.
- Vol et actes de malveillance : alors que la RCE de base exclut le vol simple, nous intégrons une garantie contre le vol de marchandises confiées pour couvrir la disparition frauduleuse d'objets stockés après effraction ou introduction clandestine.
Dans le secteur agroalimentaire, cette garantie protège les denrées périssables stockées dans vos chambres froides, en lien direct avec notre contrat d'Assurance Rupture de la Chaîne du Froid au sein de l'offre Assurance Industrie Agroalimentaire.
Dans le cas des industries de pointe et des laboratoires, cette garantie s'étend aux flux sensibles via une solution d'assurance local professionnel et marchandises de tiers afin de préserver les matières thermosensibles ou les composés biochimiques délicats qui vous sont livrés pour conditionnement. Elle englobe aussi l'assurance pour matériel et outillages confiés par des clients lors d'événements temporaires.
Déclarer et évaluer le risque : Sous-limites et valeur de remplacement
La structuration financière de la garantie RCE Biens Confiés repose sur deux curseurs essentiels que le Risk Manager et le courtier doivent calibrer avec la plus grande rigueur : la sous-limite contractuelle par sinistre et la franchise contractuelle. Contrairement aux garanties de dommages directs sur vos propres bâtiments, les compagnies d'assurances n'accordent jamais une couverture illimitée pour les biens des tiers ; elles fixent un plafond de garantie spécifique par événement et par an.
Pour fixer ce plafond de manière cohérente, vous devez évaluer le flux maximal de valeurs de tiers susceptibles d'être présentes simultanément dans vos ateliers ou entrepôts. De plus, les bases de règlement varient selon les contrats d'assurance : l'assureur calcule l'indemnisation finale sur la base de la vétusté et valeur d'usage ou de remplacement de l'actif détruit. Si le contrat de base applique une forte dépréciation technique en fonction de l'âge du matériel, une perte financière importante restera à la charge de votre client. C'est pourquoi nous négocions des clauses intégrant un barème de vétusté protecteur ou une base de règlement en valeur de reconstruction à neuf réelle pour les matériels récents. Vous pouvez évaluer ces critères lors d'une Demande de Devis et Audit de Risques Industriels personnalisée.
De plus, les bases de règlement varient selon les contrats d'assurance : l'assureur calcule l'indemnisation finale sur la base de la vétusté et valeur de remplacement de l'actif détruit.
Si le contrat de base prévoit une indemnisation en valeur d'usage, une dépréciation technique importante sera appliquée en fonction de l'âge du matériel, laissant à la charge de votre client une perte financière importante.
C'est pourquoi nous négocions des clauses intégrant un barème d'indemnisation très protecteur, et une base de règlement en valeur de reconstruction à neuf réelle pour les matériels industriels récents, incluant les frais de transport et d'installation des nouveaux équipements. Un examen approfondi des clauses d'exclusion de garantie des biens confiés permet de neutraliser d'éventuelles clauses limitatives et d'obtenir un contrat fluide.
Plafond de garantie pour matériel confié : méthodologie d'évaluation et étude de cas
Contrairement aux garanties de dommages directs (incendie de vos propres murs), les assureurs n'accordent jamais une couverture illimitée pour les biens des tiers. Ils fixent une sous-limite contractuelle stricte par sinistre et par année d'assurance. Si un sinistre détruit pour 1 500 000 € d'outillages clients alors que votre plafond est bloqué à 500 000 €, votre entreprise devra financer le million d'euros restant sur ses fonds propres.
Pour définir une limite d'indemnisation par sinistre sur les biens confiés cohérent, la formule mathématique ne retient pas la valeur totale cumulée sur l'année, mais la concentration maximale de valeur présente simultanément sur votre site à un instant T (pic de charge logistique).
Cas concret : Évaluation du risque pour un sous-traitant en plasturgie
Prenons l'exemple d'une PME industrielle de transformation de polymères qui travaille simultanément pour trois donneurs d'ordres majeurs (Automobile, Médical, Aéronautique). À un instant T, l'inventaire des biens tiers présents dans l'usine se décompose ainsi :
|
⚙️Type de matériel confié (Tiers)
|
💶Valeur de remplacement unitaire
|
🔢Quantité sur site (Instant T)
|
💰Valeur totale exposée
|
|---|---|---|---|
|
Moules à injection (Secteur Auto)
|
120 000 € | 4 | 480 000 € |
|
Matrices de haute précision (Aéro)
|
250 000 € | 2 | 500 000 € |
|
Banc de métrologie et test (Médical)
|
180 000 € | 1 | 180 000 € |
|
Capital total de tiers simultanément exposé (Risque maximal cumulé) :
|
1 160 000 € | ||
Analyse du sinistre maximum possible (SMP) : Si un incendie se déclare dans la zone de stockage ou si une rupture de canalisation inonde l'atelier, la perte matérielle brute s'élève à 1 160 000 €. Pour cet industriel, négocier une sous-limite "Biens confiés" de 1 500 000 € offre une marge de sécurité indispensable, tandis qu'une couverture standard plafonnée à 300 000 € l'exposerait à une faillite immédiate en cas de recours du donneur d'ordres.
L'œil du courtier : Attention aux bases de règlement. Dans notre calcul, nous intégrons systématiquement une marge pour absorber les frais annexes de sinistre (le transport express de nouvelles matrices depuis l'étranger, l'usinage en urgence et l'étalonnage par un organisme certifié). Nous veillons à ce que votre plafond contractuel ne soit pas calculé en "valeur d'usage" (vétusté déduite), mais bien en "valeur de reconstruction à neuf" pour maintenir la pérennité de votre chaîne de sous-traitance.
Assurance pour matériel et outillages confiés par des clients : maîtriser la diversité des parcs tiers
Au-delà des matrices de production, les industriels accueillent quotidiennement un écosystème complexe d'équipements de haute technologie appartenant à leurs donneurs d'ordres. Qu'il s'agisse de bancs de test automatisés, d'instruments de mesure et de métrologie de précision, de prototypes en cours de qualification ou d'outillages électroportatifs lourds, ces actifs nécessitent un encadrement contractuel sur mesure, souvent absent des lignes de couverture standards.
Une Garantie Responsabilité Civile "Objets Confiés" performante doit intégrer trois réalités spécifiques à la vie des ateliers modernes :
- Le matériel de contrôle et d'étalonnage spécifique : Prise en charge du bris ou du déréglage accidentel des appareils de mesure exclusifs fournis par vos clients pour valider la conformité de leurs pièces sur vos propres lignes.
- Les prototypes et outillages en co-développement : Protection des pièces uniques à forte valeur intellectuelle ajoutée, pour lesquelles un dommage physique détruit également des mois de recherche et de développement technique.
- Le matériel de maintenance déléguée : Couverture des outillages lourds mis à disposition permanente de vos techniciens par un donneur d'ordres dans le cadre d'un contrat d'infogérance ou de maintenance industrielle externalisée.
L'œil du courtier : L'enjeu de cette garantie réside dans l'hétérogénéité des outillages confiés. Contrairement à un bâtiment dont la valeur est stable, le stock d'outillages clients fluctue selon vos pics de production. Nous travaillons main dans la main avec vos équipes pour cartographier ces variations de flux et structurer une couverture capable d'absorber les pics de valeur sans risquer un dépassement de vos sous-limites lors d'un sinistre majeur.
Clauses et limitations contractuelles : maîtriser les subtilités juridiques
La gestion des risques liés aux biens tiers ne s’arrête pas à la simple souscription d’une ligne de garantie. Pour éviter qu'un sinistre matériel ne se transforme en un gouffre financier ou en un conflit judiciaire interminable, il est indispensable de décrypter l’articulation des différentes clauses contractuelles et d'examiner minutieusement les limitations et exclusions de la garantie "objets confiés".
1. Les conventions d'abandon et d'exonération de recours
Fréquemment imposée par les grands donneurs d’ordres ou négociée entre partenaires de long terme, la clause d’abandon de recours réciproque (ou renonciation à recours) modifie profondément la gestion des sinistres. Par cette convention, le propriétaire du matériel confié et son propre assureur s'engagent à ne pas se retourner contre votre entreprise si un incident survient dans vos ateliers.
Cependant, pour l’assureur RCE, cette clause doit impérativement être déclarée et validée aux conditions particulières. Si vous signez un abandon de recours sans l'accord écrit de votre compagnie, vous risquez une déchéance de garantie, car vous privez votre assureur de sa possibilité de subrogation après indemnisation.
2. Les clauses d'exonération de responsabilité du transporteur
Lorsque les biens confiés transitent entre le site de votre client et vos usines, la frontière de la garde juridique devient mouvante. Les transporteurs intègrent systématiquement dans leurs lettres de voiture des limitations ou des clauses d'exonération de responsabilité basées sur les contrats types nationaux ou la convention CMR (transport international).
En cas de renversement du camion ou de vol durant le transport, l'indemnisation légale du transporteur est calculée au poids (par exemple, environ 33 € par kilo en transport intérieur français) et s'avère presque toujours dérisoire face à la valeur réelle d'un outillage de haute technologie. Pour neutraliser ce risque, le courtier doit mettre en place une assurance complémentaire dite Ad Valorem ou une extension spécifique couvrant les biens confiés "durant le transport aller-retour", indépendamment de la faute du transporteur.
3. Les clauses d'exclusion de garantie des biens confiés
Toutes les polices de Responsabilité Civile Exploitation comportent des lignes rouges immuables. Comprendre ce qui est contractuellement exclu est le seul moyen de négocier des rachats d’exclusions efficaces auprès des compagnies d'assurance. Les trois exclusions majeures à surveiller en industrie sont :
- Les dommages de pure usure ou de fatigue mécanique : Si le moule ou la machine confiée se brise en raison d'un vice propre, d'une déformation progressive liée à son grand âge ou d'un manque d'entretien antérieur du client, la RCE ne prendra rien en charge.
- Le vol simple sans effraction caractérisée : La disparition mystérieuse de marchandises ou d’outillages tiers au sein de l’usine est exclue si aucune preuve d'intrusion physique (portes fracturées, clôtures découpées) n'est constatée par les autorités.
- Les dommages subis "en cours de travail" non rachetés : Par défaut, la RCE couvre le bien stocké (au repos), mais exclut les dégâts survenant au moment précis où le bien subit une transformation industrielle, d'où la nécessité absolue de valider l'extension spécifique que nous négocions pour vos ateliers.
L'œil du courtier : L'analyse croisée de ces trois strates de clauses est le cœur de notre métier de Risk Manager. Notre rôle est de veiller à ce qu'il n'y ait aucun "trou de garantie" entre les contrats logistiques de vos transporteurs, les exigences contractuelles de vos clients et les clauses restrictives de votre assureur.
Maîtriser le risque dépositaire : Prévention et protocoles opérationnels
Les mesures de prévention technique et la notion d'intérêt assurable
L'assurance ne constitue que l'étape finale du processus de traitement des risques industriels. Les compagnies d'assurance de premier plan et les courtiers imposent à leurs assurés de mettre en œuvre des mesures de prévention physique pour réduire la probabilité de survenance d'un sinistre. Pour les dommages aux biens confiés, l'exploitant doit démontrer qu'il gère ces actifs avec le même soin (voire un soin supérieur) que celui apporté à ses propres biens.
Cela se traduit par des aménagements matériels précis :
- Zones de stockage dédiées, surélevées de dalles d'étanchéité pour prévenir le risque de dégât des eaux.
- Systèmes de détection incendie automatiques installés à proximité des armoires électriques (TGBT) et des lignes de production.
- Sécurisation anti-intrusion pour prévenir le vol de marchandises à forte valeur ajoutée.
Un client ou un bailleur peut imposer une clause de renonciation à recours au sein du contrat commercial, par laquelle il s'engage, ainsi que ses propres assureurs, à ne pas se retourner contre votre société en cas de sinistre matériel affectant ses outillages.
Dans ce cas, nous structurons une assurance avec abandon de recours sur biens confiés pour notifier officiellement votre compagnie d'assurance de cette renonciation mutuelle, afin de préserver l'étanchéité de vos contrats et d'éviter une déchéance de garantie pour non-déclaration d'un changement de profil de risque.
Protocole opérationnel en cas de sinistre : Preuves et délais légaux
Lorsqu'un accident détruit ou endommage un bien confié par un tiers, le protocole de gestion de crise doit être activé de manière instantanée. Le chef d'entreprise dispose d'un délai légal rigoureux pour déclarer officiellement le sinistre matériel à sa compagnie d'assurance. Dans le cas des biens confiés, deux écueils juridiques majeurs guettent le dirigeant :
- 1. Absences de reconnaissance écrite préalable : Ne signez jamais de document ou de protocole transactionnel reconnaissant formellement votre faute sans l'accord écrit préalable de votre assureur, sous peine de déchéance des garanties du contrat.
- 2. Archiving et conservation des preuves : Recueillez immédiatement les justificatifs établissant la matérialité de l'incident (photographies précises, rapports d'experts, témoignages signés des opérateurs présents) pour étayer le calcul des pertes financières.
En cas d'accident corporel associé à des dégâts matériels sur site, la procédure doit s'articuler avec notre Assurance RC Dommages Corporels & Faute Inexcusable pour garantir la prise en charge des frais de secours et la défense civile de l'entreprise.
Pour ce faire, l'entreprise doit initier rapidement une procédure de déclaration de sinistre corporel RCE ou matérielle auprès de son courtier. Notre cabinet vous accompagne pour obtenir la prise en charge des frais de secours et de recherche ainsi que le remboursement complet des frais de remise en état du matériel détruit.
En complément, vous pouvez solliciter une étude gratuite en demandant votre devis assurance RCE option biens confiés pour adapter vos niveaux de franchises à vos besoins réels.
L'accompagnement d'un courtier d'assurance spécialisé dans les risques industriels; tel que Dubost Assurances, est indispensable pour vous guider, en tant qu'exploitant, dans l'inventaire complet de votre exposition matérielle, de votre outillage ou de vos stocks, afin d'adapter au plus juste les conditions et de garantir la continuité à long terme de votre activité.
Assurance avec abandon de recours sur biens confiés : sécuriser l'étanchéité de vos accords commerciaux
La mise en œuvre d'une clause de renonciation réciproque à recours au sein d'un contrat de sous-traitance est une excellente pratique pour pérenniser vos relations d'affaires. En cas d'incendie ou de bris de machine détruisant l'outillage de votre client dans vos ateliers, cette convention interdit au propriétaire et à son assureur de dommages directs de se retourner contre vous. Cependant, du point de vue du droit des assurances, cet accord commercial modifie profondément l'équilibre du risque.
Une assurance avec renonciation à recours sur matériels tiers correctement structurée par votre courtier permet de valider ce protocole auprès de votre compagnie à travers 3 étapes réglementaires strictes :
- L'avenant de ratification aux conditions particulières : L'acceptation d'un abandon de recours prive votre assureur RCE de sa possibilité légale de subrogation (se retourner contre le vrai responsable du sinistre). Pour éviter toute déchéance de garantie pour non-déclaration d'un changement de profil de risque, le courtier doit faire inscrire explicitement cette renonciation dans les clauses de votre police d'assurance.
- La vérification de la réciprocité de la clause : Pour que l'équilibre soit respecté, la convention doit être bilatérale. Si votre client renonce à vous attaquer pour ses moules ou matériels détruits chez vous, vos propres assureurs doivent également renoncer à se retourner contre lui si ses équipes ou ses matrices causent un dommage à vos propres installations.
- Le maintien des garanties pour faute lourde ou dolosive : Il est crucial de rappeler qu'un abandon de recours, même signé, devient juridiquement caduc en cas de faute lourde ou intentionnelle de l'exploitant. La couverture RCE "Biens Confiés" reste votre ultime filet de sécurité si un expert démontre un manquement délibéré aux règles de prévention incendie ou de gardiennage.
L'œil du courtier : Trop d'industriels pensent à tort qu'un abandon de recours signé avec leur donneur d'ordres les dispense de souscrire la garantie "Biens confiés". C'est une erreur majeure. Si le sinistre impacte des tiers collatéraux (par exemple, si l'incendie du moule de votre client se propage et détruit le matériel d'un autre client stocké à côté), votre responsabilité civile d'exploitant sera pleinement engagée. L'avenant d'abandon de recours doit être taillé sur mesure, contrat par contrat.
Procédure de déclaration de sinistre corporel RCE : le protocole d'urgence industrielle
Lorsqu'un accident majeur survient dans une usine ou sur un chantier, la frontière entre le dommage matériel et le dommage corporel s'effondre souvent (par exemple, l'explosion d'une machine confiée blessant grièvement un opérateur ou un sous-traitant). Dans ces situations de crise, la réactivité et la rigueur de la notification sont les clés fondamentales pour préserver vos droits et garantir la validité de vos couvertures d'assurance.
Une modalités de déclaration d’un accident corporel tiers ou matérielle menée selon les règles de l'art s'articule autour de 4 étapes réglementaires et opérationnelles obligatoires :
- 1. Le respect strict du délai légal de déclaration : Contrairement aux sinistres matériels classiques (souvent fixés à 5 jours ouvrés), le Code des assurances impose des fenêtres de tir extrêmement courtes. En cas de vol de biens confiés, le délai légal chute à 2 jours ouvrés. Pour un accident corporel grave, l'alerte auprès de votre courtier doit être immédiate ou sous 48 heures maximum, l'assureur devant parfois mandater un inspecteur d'urgence ou un avocat spécialisé.
- 2. Le gel de la scène et la collecte des preuves initiales : Sauf impératif de sécurité ou de secours aux victimes, les installations et le matériel endommagé ne doivent pas être modifiés, réparés ou déplacés avant le passage de l'expert. Prenez immédiatement des photographies macro et panoramiques, récupérez les enregistrements des caméras de surveillance du site et consignez par écrit les témoignages des opérateurs présents.
- 3. La matérialisation juridique des dommages : Pour le volet matériel, rassemblez les lettres de voiture, les contrats de dépôt et les fiches d'inventaire d'entrée. Pour le volet corporel RCE, compilez immédiatement la copie de la déclaration d'accident du travail (DAT) s'il s'agit d'un intérimaire ou le rapport des services de secours extérieurs (Sapeurs-Pompiers / SAMU) s'il s'agit d'un tiers ou d'un fournisseur en visite.
- 4. La centralisation exclusive de la correspondance : Transmettez systématiquement toutes les lettres de réclamation, mises en demeure ou courriers d'avocats envoyés par le donneur d'ordres ou la victime à votre courtier, sans y répondre vous-même. Toute réponse non coordonnée peut être interprétée comme une reconnaissance de faute tacite.
L'œil du courtier : L'erreur classique des dirigeants est de vouloir régler le litige matériel "à l'amiable" avec leur donneur d'ordres avant d'en informer l'assureur. Si un volet corporel se déclare plus tard (complications médicales d'un tiers, recours ultérieur de la CPAM pour faute inexcusable), l'assureur RCE peut légitimement invoquer une déchéance de garantie pour déclaration tardive ou modification de la preuve. Notre rôle est de piloter cette cellule de crise à vos côtés dès la première minute.
Taux de satisfaction client :
(Note de 4.8/5 sur nos 150 derniers audits de risques menés en entreprise).
Souscriptions
d'assurance pro
Ans
d'expérience
Joindre le Cabinet Dubost Assurances
Spécialiste Industries
Contactez-nous !
Agence Alexandre Dubost
2 Place Michel Dupuy
60800 CRÉPY-EN-VALOIS
📱 07 70 02 78 31
Retrouvez-nous !
Abonnez-vous à nos pages de réseaux sociaux et suivez de près l’actualité concernant votre profession et ses évolutions règlementaires.