Agence d’assurances à Crépy-en-Valois
Assurance Industrie Pharmaceutique : Sécuriser les Actifs et la Responsabilité des Sciences de la Vie
Sommaire
L'écosystème de l'industrie pharmaceutique et de l'assurance sciences de la vie fait face à un niveau d'exigence réglementaire, de technicité et de sensibilité financière hors du commun. Les laboratoires de recherche, les fabricants de dispositifs médicaux et les industries biotechnologiques opèrent quotidiennement dans un environnement à risques particulièrement sensible.
Dans ce secteur, la moindre défaillance peut menacer la santé publique, stopper des années de recherche clinique et détruire définitivement la réputation d'une structure. C'est pourquoi la simple souscription d'une assurance standard s'avère inefficace.
Notre offre s’adresse à l'ensemble des acteurs de la santé et des biotechnologies. Nous concevons des programmes d'assurance pour entreprises biotechnologiques et proposons la couverture risques des laboratoires pharmaceutiques dès leurs phases initiales de recherche.
Nos solutions incluent l'assurance fabricants de dispositifs médicaux intelligents et répondent aux besoins agiles d'assurance start-up medtech, tout en s'étendant aux exigences propres à l'assurance du secteur nutraceutique et cosmétique.
Une entreprise de santé doit s'appuyer sur un diagnostic d'ingénierie rigoureux de ses risques et sur une architecture de transfert financier hautement spécialisée. Pour le courtier expert en assurance de l'industrie pharmaceutique, l'objectif est d'accompagner les dirigeants dans la mise en place d'un programme d'assurance industrie pharmaceutique sur mesure, garantissant une protection sans faille des actifs, une gestion fine de la RC Pro biotech et pharma et la pérennité financière des investissements stratégiques.
L'assurance dommages et pertes d'exploitation : Protéger l'outil de production et la R&D
La préservation des infrastructures de recherche et de fabrication est le premier pilier de la pérennité d'un laboratoire pharmaceutique. Les capitaux mobilisés dans l'acquisition d'équipements de haute technologie, de matières actives thermosensibles et de bases de données préclinisées exigent une couverture de dommages et de pertes d'exploitation calibrée avec une extrême précision.
Dommages matériels et garantie bris de machine : Sécuriser les milieux stériles et thermosensibles propres aux startups biotech
L'évaluation des actifs pour un contrat d'assurance multirisque industrielle ou d'assurance risques industriels ne peut se limiter à une estimation comptable sommaire. Les infrastructures d'une entreprise de biotechnologies ou d'un laboratoire abritent des pièces hautement sensibles telles que des salles propres (salles blanches) dotées de systèmes de filtration HEPA, de compresseurs de climatisation stériles et de congélateurs ultra-basse température.
Un bris accidentel sur une armoire électrique de type TGBT (Tableau Général Basse Tension), une surtension sur un automate de dosage ou une défaillance de la centrale de traitement d'air entraîne instantanément des conséquences catastrophiques.
En effet, au-delà du coût direct de réparation de la pièce mécanique, le sinistre provoque une rupture thermique ou de stérilité, rendant immédiatement inutilisables les stocks de réactifs biologiques et de vaccins en cours de maturation. C'est pourquoi la garantie du bris de machine doit obligatoirement être associée à une garantie "perte de marchandises sous température régulée" incluse dans votre assurance dommages aux biens.
En cas de sinistre, cette garantie spécialisée indemnise non seulement la valeur intrinsèque des produits thermosensibles détruits, mais prend également en charge l'ensemble des "coûts cachés" indispensables à la gestion du sinistre :
- Les frais de décontamination microbiologique et de désinfection complète des locaux stériles.
- Les coûts de démolition, d'évacuation et d'incinération sécurisée des stocks altérés, conformément aux réglementations de protection de l'environnement
- Les coûts de reconstitution des milieux de culture et de nettoyage des racks de stockage
Bris de machine sur bancs d'essais et métrologie : Sécuriser la R&D physique et instrumentale des startups medtech
L'évaluation des actifs pour un contrat d'assurance multirisque industrielle ou d'assurance risques industriels au sein d'une startup de technologies médicales doit s'écarter des schémas d'évaluation comptable classiques. Ici, la valeur stratégique repose sur l'infrastructure de prototypage et de validation physique : bancs d'essais d'endurance mécanique (simulateurs de flexion ou de marche cyclique), imprimantes 3D de précision pour alliages biocompatibles (titane, polymères médicaux), oscilloscopes numériques et instruments de métrologie optique de haute précision.
Un court-circuit électrique sur un système de soudure laser, une surtension sur un banc de test de fatigue ou une défaillance sur votre armoire électrique de type TGBT alimentant vos maquettes fonctionnelles en cours de test provoquent une paralysie immédiate de vos programmes de recherche.
Au-delà du simple coût de remplacement de la pièce mécanique ou électronique défectueuse, le véritable sinistre réside dans la perte de données d'essais physiques non reproductibles et la destruction de prototypes cliniques exclusifs nécessaires à vos dossiers de certification. C'est pourquoi la garantie du bris de machine doit impérativement s'accompagner d'une couverture étendue pour les dommages aux moules de haute précision, gabarits et prototypes physiques, disponible via votre assurance dommages aux biens.
L'assurance dommages aux biens : Valoriser et protéger vos capitaux scientifiques face aux risques majeurs
Le socle de votre programme de transfert de risques repose sur l'indemnisation de vos actifs physiques : bâtiments, plateaux techniques, équipements de métrologie et stocks de molécules. Pour les industries de santé, l'évaluation de ces biens professionnels ne tolère aucune approximation comptable. Une sous-estimation des capitaux déclarés expose la startup ou le laboratoire à l'application immédiate de la règle proportionnelle de capitaux en cas de sinistre, réduisant de façon drastique le versement de vos indemnités au moment où votre trésorerie est la plus vulnérable.
Afin de prémunir nos clients contre ce risque de sous-assurance, nous négocions des polices d'assurance multirisque industrielle basées sur la valeur de reconstruction à neuf pour l'immobilier technique, et sur la valeur de remplacement à neuf incluant les frais de transport express et d'installation pour vos équipements scientifiques de haute technologie.
De plus, compte tenu de la forte fluctuation de vos approvisionnements (matières actives thermosensibles, réactifs de R&D ou lots cliniques en cours de validation), nous intégrons des clauses spécifiques d'assurances révisables ou en compte courant. Ces formules vous permettent d'adapter vos garanties en temps réel selon vos stocks de pointe annuels, avec une régularisation de cotisation en fin d'exercice.
Enfin, notre diagnostic de Risk Management intègre un audit rigoureux de vos barrières de prévention incendie. Dans le secteur biopharmaceutique, la conception des salles blanches fait fréquemment appel à des panneaux sandwichs isolés par de la mousse de polyuréthane. Bien que classé pour sa résistance au feu, cet isolant demeure hautement combustible.
En collaboration avec nos experts en ingénierie préventionniste, nous préconisons systématiquement l'installation d'isolants minéraux non combustibles (laine de roche). Ce choix technique limite la charge calorifique de vos installations, sécurise la continuité de votre production et permet d'obtenir des conditions de tarification et de franchises nettement plus avantageuses auprès des assureurs industriels.
Par ailleurs, dans un secteur où l'externalisation est la norme, nous structurons l'assurance sous-traitants pharma et CDMO et l'assurance recherche biomédicale et CRO pour sécuriser les responsabilités partagées.
Ces contrats intègrent impérativement la couverture des études cliniques multinationales et garantissent l'indemnisation des participants aux essais cliniques en cas de complications sanitaires.
De plus, l'analyse des risques industriels impose d'auditer attentivement votre bail commercial. En tant que locataire d'installations spécifiques, vous devez clarifier la présence de clauses de renonciation à recours ou l'obligation de souscrire une assurance pour le compte commun du bailleur et du preneur afin d'éviter qu'une compagnie d'assurance ne se retourne contre votre entreprise après un incendie ou un dégât des eaux.
L'option de règlement en valeur de reconstruction à neuf ou vétusté déduite doit être négociée dès la souscription pour éviter une perte financière majeure lors du remboursement. En modélisant le Sinistre Maximum Possible (SMP) – qui représente la ruine financière totale d'un bâtiment principal ou d'un centre de stockage clé lors d'un sinistre majeur non maîtrisé – le courtier définit les limites d'engagement nécessaires des compagnies d'assurance pour protéger l'intégralité de votre outil industriel.
Cette démarche est d'autant plus urgente que l'intensification des aléas climatiques (inondations, grêle, crues) engendre des sinistres d'une gravité record à l'échelle nationale, pesant directement sur la hausse des cotisations d'assurance et durcissant l'obtention de garanties.
Assurance chaîne du froid pharmaceutique : Sécuriser la conservation sous température dirigée
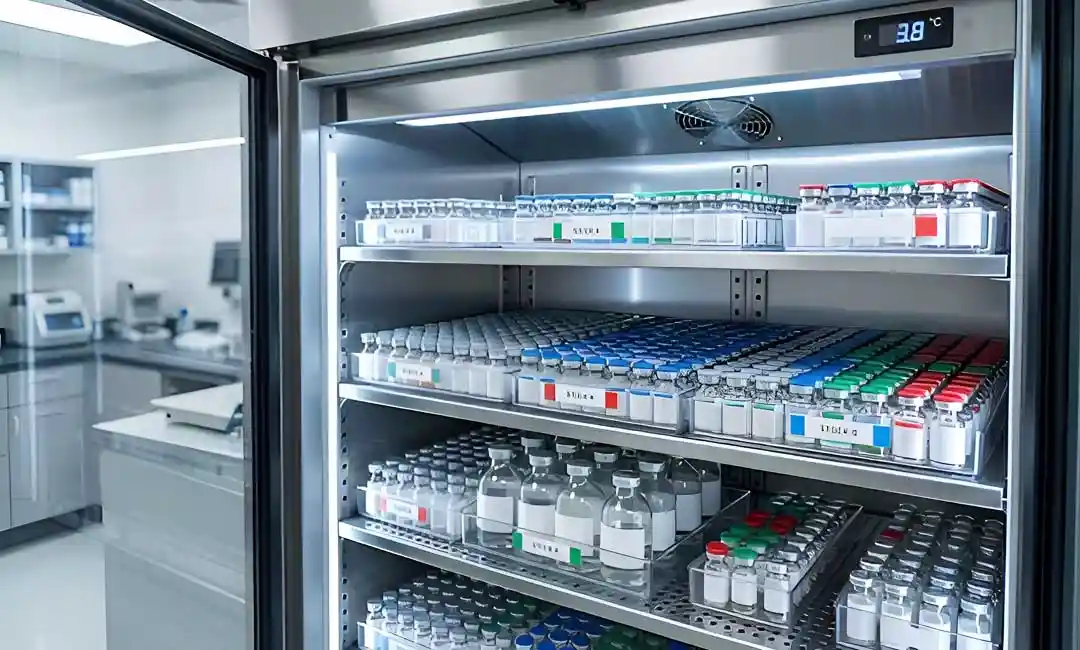
Dans l'industrie pharmaceutique et les biotechnologies, la préservation de l'intégrité biologique et moléculaire des produits thermosensibles (vaccins, sérums, biomolécules, thérapies géniques et réactifs) constitue une obligation critique régie par les Bonnes Pratiques de Distribution (BPD Pharma). Contrairement aux marchandises industrielles classiques, une réapparition ou une déviation thermique minime au-delà des plages réglementaires (notamment en froid positif +2°C/+8°C, en congélation -20°C ou en ultra-basse température -80°C) altère irréversiblement l'efficacité du principe actif, imposant la destruction sanitaire immédiate de l'intégralité du lot concerné. Pour prémunir votre trésorerie contre ces pertes financières colossales, la souscription d'une garantie dédiée à l'Assurance Rupture de la Chaîne du Froid et Pertes de Stocks est le prolongement naturel de votre contrat de dommages et s'intègre au cœur de notre pôle dédié à l'Assurance Industrie de la Chimie & Plastique.
Le déclenchement d'un sinistre sur une enceinte frigorifique, une cuve d'azote liquide ou un conteneur d'expéditions exige de s'adosser à des preuves scientifiques incontestables. Nos contrats spécialisés articulent l'indemnisation autour du contrôle continu de vos enregistreurs de température certifiés NF EN 12830 et de vos sondes HACCP/BPD. En cas de panne d'un groupe froid, de coupure électrique externe ou de fuite de fluide frigorigène, l'assureur indemnise la valeur marchande réelle des marchandises altérées, tout en incluant la couverture des stocks sous garde via notre contrat d'Assurance Dommages aux Biens Confiés. Pour calibrer vos sous-limites de garanties selon vos capacités d'entreposage maximales, sollicitez une étude gratuite auprès de nos experts via notre page de Demande de Devis et Audit de Risques Industriels.
En complément des dommages matériels directs aux stocks en frigo, la défaillance thermique lors du transport ou du stockage sous-traité chez un façonnier CDMO engage immédiatement la responsabilité du laboratoire vis-à-vis des autorités de santé et des réseaux de distribution. En intégrant des extensions spécifiques de dépréciation qualitative et de prise en charge des frais de gestion de crise sanitaire (quarantaine, rappel de lots, incinération sécurisée), notre accompagnement se coordonne parfaitement avec notre couverture en Assurance Responsabilité Civile Après Livraison et Produits afin de protéger durablement la réputation et la solvabilité de votre entreprise.
Pertes d'exploitation : Garantir la continuité de la R&D et la protection des brevets
Pour les entreprises du secteur de la santé, l'arrêt prolongé d'une ligne de production ou d'un laboratoire de recherche ne se traduit pas seulement par une baisse temporaire des ventes. Il menace directement les investissements consacrés à la Recherche et Développement.
Si un incendie ou un bris technique détruit une installation, le contrat classique de dommages n'offre aucune réponse face à la chute brutale de la trésorerie. La souscription d'une garantie contre les pertes d'exploitation est indispensable pour compenser la perte de marge brute et couvrir les frais fixes indispensables (salaires des équipes scientifiques, loyers des infrastructures de recherche, coûts de maintenance des systèmes critiques).
La configuration de la période d'indemnisation de cette garantie doit s'adapter à la nature de vos produits et à la spécificité de votre marché. L'analyse des risques de continuité d'activité distingue deux profils types d'exposition :
Les produits innovants ou protégés par un brevet unique (Produit A) :
En cas d'interruption accidentelle des lignes de production de ce type de spécialité médicale, aucune alternative de sous-traitance à l'échelle mondiale n'est possible en raison de la complexité du procédé biologique ou de l'exclusivité du brevet.
Vos clients (grossistes, hôpitaux) sont contraints d'attendre la reconstruction de l'outil industriel ou de se tourner définitivement vers des molécules concurrentes d'autres classes thérapeutiques. Cette perte de clientèle, extrêmement difficile à quantifier en l'absence d'historique stable de ventes, met en péril l'avenir même du laboratoire.
Dans cette configuration, la période d'indemnisation des pertes d'exploitation doit être fixée au minimum à 18, voire 24 mois, afin de couvrir le temps réglementaire et technique de reconstruction de l'usine et d'obtention des nouvelles autorisations de mise sur le marché (AMM).
Les produits standards ou génériques (Produit B) :
Pour ces molécules, le procédé de fabrication est mieux maîtrisé et plus courant. L'entreprise peut envisager de transférer temporairement sa production vers un autre site partenaire ou vers une filiale sœur située à l'étranger pour continuer à livrer ses marchés et préserver sa réputation commerciale.
Cependant, ce transfert de technologie d'urgence génère des surcoûts d'exploitation et d'accélération logistique considérables : paiement d'heures supplémentaires aux équipes d'accueil, transport aérien express de matières premières actives, embauche de consultants réglementaires. La garantie pertes d'exploitation doit donc inclure un volet spécifique pour la prise en charge de ces frais supplémentaires afin de limiter l'impact sur votre marge financière.
Le choix du montant de la franchise (ou délai de carence) est une décision de gestion financière stratégique pour le directeur financier d'une biotech. Pour réduire le coût annuel de votre prime d'assurance, il est recommandé de conserver à la charge de votre entreprise une franchise calculée sur votre historique de sinistralité attritionnelle (les sinistres fréquents de faible intensité que votre trésorerie peut absorber).
Cependant, l'analyste du risque doit étudier avec vigilance la cause de ces "petits" sinistres répétitifs afin de s'assurer qu'ils ne révèlent pas une défaillance de maintenance ou de formation susceptible de provoquer, à terme, un sinistre de très grande gravité.
Responsabilité Civile professionnelle et produits : Faire face au durcissement réglementaire
Dans l'industrie médicale, la mise en cause de votre responsabilité civile vis-à-vis des patients, des partenaires de recherche ou des autorités sanitaires constitue le risque de ruine financière le plus direct. En vertu des toutes dernières règles juridiques en vigueur, tout fabricant, distributeur ou promoteur de santé qui cause un préjudice corporel, matériel ou immatériel à autrui doit en assurer la réparation intégrale.
L'assurance essais cliniques : Un prérequis légal et stratégique pour la recherche clinique
Avant de pouvoir commercialiser le moindre médicament ou dispositif médical, les phases de recherche clinique humaine sont un passage obligatoire pour démontrer l'innocuité et l'efficacité de la molécule. En France, la loi impose une obligation légale d'assurance de responsabilité civile spécifique pour tout promoteur de recherche biomédicale (loi Huriet-Sérusclat et législations européennes successives) afin de protéger les patients volontaires contre les préjudices corporels ou les accidents survenus durant les protocoles d'évaluation.
Pour l'émission d'une attestation d'assurance essais cliniques – pièce administrative indispensable au démarrage de l'étude – le souscripteur exige la constitution d'un dossier d'audit d'une rigueur absolue, comprenant les pièces suivantes :
- Le protocole de l'étude clinique ou son synopsis complet (rédigé en français ou en anglais), détaillant la méthodologie, la posologie, le profil des patients ciblés et les critères d'évaluation de l'étude.
- Le document d'information et de consentement éclairé des patients, qui atteste de la parfaite information des participants sur les risques inhérents au protocole.
- La liste exhaustive des pays impliqués dans l'essai clinique, indispensable pour adapter la couverture aux contraintes juridiques de chaque territoire (notamment aux États-Unis où les plafonds de réclamation sont extrêmement élevés).
- La liste complète des centres d'essais cliniques (hôpitaux, cliniques privées) avec leur adresse complète et le nombre prévisionnel de patients recrutés par centre.
- Les responsabilités civiles produits, à savoir la date exacte de début de l'essai, la date de la première visite, et la date de la dernière visite de suivi permettant de clore l'étude.
Quel degré de protection offre précisément l'assurance essais cliniques ?
Cette assurance spécifique couvre les dommages corporels subis par les patients du fait de l'essai, y compris les frais de défense juridique et d'indemnisation des préjudices permanents ou temporaires. Pour les start-ups biotechnologiques, présenter une couverture d'essais cliniques solide et validée par un assureur de premier plan est un argument stratégique incontournable pour rassurer les investisseurs lors des phases de levée de fonds.
Une fois les essais validés et le médicament autorisé sur le marché, la couverture du laboratoire doit évoluer. La vie du produit continue et les risques se déplacent vers l'utilisation à grande échelle. Pour faire face aux éventuels dommages causés par un effet indésirable imprévu ou un défaut de fabrication après la vente, l'assurance de responsabilité civile des produits de santé devient le relais indispensable pour protéger durablement l'entreprise.
L'indemnisation des participants aux essais cliniques : Un mécanisme de responsabilité objective pour protéger vos volontaires
En matière de recherche clinique en France, la protection des personnes se prêtant aux protocoles est régie par un cadre législatif d'une rigueur absolue. Qu'il s'agisse d'essais thérapeutiques non médicamenteux, d'essais médicamenteux, de recherches génétiques, d'actes de chirurgie, de tests cosmétiques ou d'évaluations de dispositifs médicaux, la loi s'applique de plein droit à toute Recherche Biomédicale. L'indemnisation des participants aux essais cliniques repose sur un principe de responsabilité civile sans faute du promoteur pour réparer les préjudices corporels subis. Cette obligation légale d'assurance RC Promoteur, encadrée par la loi Jardé n° 2012-300, s'impose impérativement à toutes les recherches interventionnelles non dénuées de risques ainsi qu'aux recherches hors médicaments présentant des risques minimes. L'assurance est obligatoirement souscrite avant le démarrage de l'étude pour le compte du promoteur et de tous les intervenants afin d'indemniser les patients recrutés.
Pour un Risk Manager de la santé, le choix d'un assureur de premier plan constitue un impératif absolu, car la sinistralité corporelle liée aux pannes de tolérance ou aux effets secondaires inattendus peut atteindre des coûts d'indemnisation et de défense très élevés. À titre d'illustration, l'analyse des risques s'appuie sur des cas concrets de sinistralité industrielle majeurs : lors d'un protocole récent, un volontaire sain a développé une lésion grave d'un nerf facial au cours de sa participation à un essai clinique destiné à valider la fiabilité d'une molécule. Grâce aux garanties de responsabilité civile de la police d'essais cliniques souscrite, l'assureur a versé la somme de 175 000 € pour indemniser le candidat et réparer l'intégralité de ses préjudices physiques. Cette gestion d'urgence démontre qu'une solide assurance "Life Science" est le seul filet de sécurité capable de préserver vos programmes de R&D et de rassurer vos investisseurs face aux aléas de la recherche clinique.
RC Produits, directive européenne et polluants éternels (PFAS)
Une fois le produit mis sur le marché, le laboratoire ou le fabricant reste responsable de la sécurité et des effets de ses thérapies tout au long de leur cycle d'utilisation. La responsabilité civile produits (ou RC après livraison) est le bouclier financier indispensable pour couvrir les réclamations liées à un défaut de fabrication, une erreur de notice d'utilisation ou un effet secondaire indésirable grave non mentionné.
Or, dans un contexte réglementaire de plus en plus strict, notamment avec le durcissement de la directive européenne sur la responsabilité du fait des produits défectueux et la surveillance accrue des polluants éternels (PFAS), la simple couverture des dommages ne suffit plus. Si un lot présente un risque sanitaire ou une non-conformité majeure, le fabricant doit réagir en urgence pour retirer les molécules de la circulation. C'est ici qu'intervient l'assurance rappel de produits pharmaceutiques, qui prend en charge les coûts logistiques colossaux, les frais de destruction et la gestion de crise indispensable pour préserver la réputation de l'entreprise.
Deux évolutions majeures transforment actuellement l'évaluation de ce risque par les souscripteurs et imposent une révision de vos contrats :
- 1. L'extension de la responsabilité aux composants numériques : La nouvelle directive européenne sur les produits défectueux redéfinit en profondeur le concept de responsabilité du fait des produits. Elle étend la responsabilité sans faute des fabricants aux composants numériques, logiciels de santé, applications mobiles de suivi thérapeutique et micrologiciels intégrés aux dispositifs médicaux intelligents. En clair, si un bug logiciel ou une mise à jour défectueuse d'un stimulateur cardiaque ou d'un lecteur de glycémie connecté provoque un accident de dosage ou une défaillance de fonctionnement chez un patient, la responsabilité civile du fabricant est engagée au même titre que pour un défaut physique de la molécule. Votre contrat d'assurance responsabilité civile sciences de la vie doit donc impérativement intégrer ces garanties spécifiques pour les produits logiciels et matériels hybrides.
- 2. Le durcissement drastique sur les polluants éternels (PFAS) : Les substances per- et polyfluoroalkylées (PFAS), indispensables dans de nombreux revêtements de dispositifs médicaux (cathéters, seringues spéciales) ou composants de plasturgies médicales, font l'objet d'un encadrement réglementaire mondial de plus en plus strict en raison de leur persistance dans l'environnement et l'organisme humain. Face à cette menace de litiges à grande échelle, les grands assureurs industriels appliquent désormais des restrictions très sévères, voire des exclusions totales de garantie pour tous les dommages directs ou indirects liés aux PFAS dans les nouvelles polices de responsabilité civile. Le courtier expert doit négocier des garanties transitoires et auditer précisément la présence de ces composants dans votre chaîne d'approvisionnement afin d'éviter une déconvenue totale de couverture en cas d'action collective ou de mise en cause environnementale.
L'assurance rappel de produits et frais de retrait : Gérer l'urgence logistique et préserver votre réputation
Dans l'industrie des sciences de la vie, la détection d'un défaut sur un lot de thérapies ou d'une anomalie sur un dispositif médical exige une réactivité immédiate. Qu'il s'agisse d'un retrait ordonné par une décision judiciaire, une injonction administrative ou par une autorité publique de contrôle sanitaire comme l'ANSM (Agence Nationale de Sécurité du Médicament et des produits de santé), la mise en œuvre d'une campagne de rappel est une épreuve logistique et financière d'une extrême gravité pour un laboratoire ou un façonnier. L'intégration d'une solide garantie rappel de produits au sein de votre police de responsabilité civile est l'unique bouclier permettant de sécuriser votre trésorerie et de protéger durablement l'image de marque de votre entreprise.
Le déclenchement de cette couverture d'urgence répond à des critères contractuels très précis. En effet, il n'est pas nécessaire qu'un patient ait effectivement subi un dommage pour activer les garanties : la simple menace de survenance d'un sinistre corporel lié au produit défectueux suffit à engager la prise en charge des frais de retrait par l'assureur. Cette réactivité permet d'agir de manière préventive pour stopper la distribution du lot incriminé. Le Risk Manager doit cependant veiller à négocier une extension de garantie spécifique à ses frais, car les polices de responsabilité civile standard excluent systématiquement les coûts opérationnels liés au retrait de marchandises.
En cas de crise sanitaire, l'assurance spécialisée prend en charge l'ensemble des dépenses indispensables à la maîtrise du risque :
- Les frais de communication d'urgence et de publication d'alertes auprès des grossistes-répartiteurs, des pharmaciens d'officine et des établissements hospitaliers.
- Les coûts logistiques de transport retour, de manutention, de tri et de stockage sous quarantaine sécurisée des produits retirés du marché.
- Les frais de destruction sécurisée et d'incinération certifiée des stocks altérés ou non conformes, selon les réglementations de protection de l'environnement.
- Les honoraires des experts en communication de crise mandatés pour préserver l'image du laboratoire auprès du grand public et des actionnaires.
Par ailleurs, pour les laboratoires de recherche ou de synthèse placés sous le régime des Installations Classées pour la Protection de l'Environnement (ICPE), l'assurance doit couvrir le risque de pollution accidentelle ou graduelle. Si une fuite de réacteur chimique ou un incident d'évacuation pollue les sols ou les eaux locales, les frais de dépollution et de décontamination des nappes phréatiques, ainsi que la réparation des atteintes écologiques à la faune et à la flore, doivent être couverts par un avenant spécifique de responsabilité environnementale.
Prévention et gouvernance financière : Cybersécurité et protection des hommes clés
Le management des risques au sein des industries de santé intègre deux dimensions de gouvernance de plus en plus stratégiques : la protection contre la criminalité numérique et la sécurisation du capital humain indispensable au développement de l'entreprise.
Cyber-risques et protection des données de santé : Sécuriser les flux OT et prépresse
Les industries pharmaceutiques et les biotechs détiennent des actifs immatériels d'une valeur inestimable : formules brevetées, résultats d'essais cliniques confidentiels et données médicales nominatives de patients.
Ces bases de données, protégées par le Règlement Général sur la Protection des Données (RGPD) et la directive NIS2, font de ce secteur une cible prioritaire pour les réseaux de cybercriminels.
Les incidents liés à des logiciels malveillants de type rançongiciels (ransomware) ou à des attaques d'ingénierie sociale (hameçonnage) se multiplient et entraînent des pertes financières colossales liées à la paralysie des systèmes informatiques. Les statistiques de sinistralité révèlent d'ailleurs que le secteur médical est historiquement l'un des plus touchés par les violations de données déclarées publiquement.
Face à cette démultiplication des intrusions sur les réseaux informatiques publics et privés, qu'ils soient réputés hautement sécurisés ou non, se doter d'une assurance cyber pour acteurs de santé est devenu absolument impératif.
Pour l'industrie de la santé, le danger majeur réside dans la convergence des réseaux de gestion administrative (IT) et des réseaux de production opérationnelle (OT) régulant les automates de dosage, les bioréacteurs et les processus de conditionnement thermique. Une attaque cyber paralysant vos serveurs peut bloquer l'intégralité des lignes de fabrication ou altérer les données de traçabilité des lots, rendant obligatoire la destruction complète des stocks en cours de production.
De fait, la haute technicité de vos process impose une conformité aux Bonnes Pratiques de Fabrication (BPF) absolue pour éliminer les risques de contamination de la chaîne de production. De plus, nos garanties s'alignent sur les évolutions de la responsabilité civile du fait des produits défectueux et couvrent la gestion des risques liés aux violations de données (RGPD/HIPAA) suite à une intrusion sur vos serveurs.
Or, face à ce marché fortement volatile et complexe, les cyber-assureurs n'acceptent de couvrir les risques qu'à la condition que l'entreprise démontre un haut niveau de maturité technique et de prévention opérationnelle. Lors de la souscription ou du renouvellement de votre police contre les cyber risques, l'assureur soumet le laboratoire à un audit de sécurité strict basé sur les critères fondamentaux suivants :
L'authentification multifacteur
Le recours systématique à l'authentification multifacteur (MFA) pour tous les accès informatiques distants effectués par les salariés, les prestataires ou les chercheurs.
Le Plan de Reprise d'Activité
La mise en place et le test régulier d'un plan de reprise d'activité (PRA) et d'un plan de continuité d'activité (PCA) après une catastrophe ou un blocage cyber majeur.
La stratégie de sauvegarde des données
L'exécution de sauvegardes complètes du système effectuées au minimum une fois par semaine, stockées impérativement hors connexion réseau (hors ligne) et en dehors des locaux de l'entreprise, afin de garantir l'intégrité des bases de données de recherche en cas d'attaque par cryptage de données.
Les formations à la cybersécurité
L'obligation pour l'ensemble des salariés de suivre des formations régulières de sensibilisation à la cybersécurité et aux techniques d'ingénierie sociale.
En cas d'attaque avérée, la police spécialisée prend en charge les frais de gestion de crise d'urgence (intervention d'experts en remédiation informatique, frais d'avocats spécialisés en notification RGPD, communication de crise auprès des médias) et indemnise les pertes d'exploitation financières liées au blocage de l'usine.
Assurance homme clé et RC des dirigeants : Sécuriser les phases de levée de fonds
La gouvernance des biotechs et des jeunes laboratoires pharmaceutiques est fortement dépendante de la présence de figures clés : chercheurs de renommée internationale, scientifiques pivots à l'origine d'un brevet disruptif, ou fondateurs charismatiques menant les levées de fonds.
La disparition, l'invalidité ou l'incapacité prolongée de travailler de l'une de ces personnes clés peut bloquer instantanément le développement clinique d'une molécule et décourager les fonds de capital-risque partenaires.
Pour sécuriser cette dépendance humaine, la souscription d'une assurance homme clé est une démarche indispensable. En cas de sinistre affectant le chercheur ou le dirigeant pivot, cette assurance spécifique verse un capital financier ou des indemnités journalières à l'entreprise pour couvrir les pertes de productivité, prendre en charge les frais de recrutement d'un profil de compétence équivalent sur le marché international et rassurer les actionnaires sur la continuité des opérations.
En parallèle, l'assurance de responsabilité civile des mandataires sociaux (RCMS), ou la responsabilité des dirigeants, protège le patrimoine personnel des administrateurs, directeurs généraux et membres du conseil de surveillance. Dans le secteur médical, les dirigeants s'exposent à une mise en cause personnelle directe de la part des actionnaires, des salariés ou des autorités sanitaires pour toute faute de gestion réelle ou présumée.
Ces fautes de gestion incluent la divulgation d'informations financières erronées ou trop optimistes lors d'une levée de fonds, un défaut de contrôle interne sur la traçabilité d'un lot défectueux, ou le non-respect des réglementations environnementales d'un site classé ICPE. La police RCMS prend en charge les frais de défense civile et pénale du dirigeant devant les tribunaux et règle les éventuels dommages et intérêts à sa place, évitant ainsi la saisie de ses biens personnels.
Demander un devis assurance sciences de la vie et obtenez une protection complète et efficace, tenant compte des spécificités de votre cœur de métier, afin de bénéficier uniquement des garanties qui vous sont réellement utiles.
Taux de satisfaction client :
(Note de 4.8/5 sur nos 150 derniers audits de risques menés en entreprise).
Souscriptions
d'assurance pro
Ans
d'expérience
Joindre le Cabinet Dubost Assurances
Spécialiste Industries
Contactez-nous !
Agence Alexandre Dubost
2 Place Michel Dupuy
60800 CRÉPY-EN-VALOIS
📱 07 70 02 78 31
Retrouvez-nous !
Abonnez-vous à nos pages de réseaux sociaux et suivez de près l’actualité concernant votre profession et ses évolutions règlementaires.