Agence d’assurances à Crépy-en-Valois
Assurance Retrait de Lots et Contamination : Sécuriser la Supply Chain Agroalimentaire
Sommaire
L'industrie agroalimentaire évolue aujourd'hui dans un environnement technique, réglementaire et concurrentiel d'une complexité sans précédent.
Pour les fabricants, transformateurs, traiteurs et conservateurs, la maîtrise de la chaîne d'approvisionnement et de fabrication ne relève plus seulement de la performance commerciale, mais constitue un impératif de survie économique et de sécurité publique.
Une simple faille dans les processus d'hygiène, une contamination bactérienne ou une défaillance technique sur une ligne de production peut instantanément paralyser une entreprise et détruire sa réputation durement acquise.
Dans ce secteur particulièrement sensible, qualifié de thématique à fort enjeu pour la sécurité des consommateurs, l'ingénierie contractuelle des assurances ne peut se contenter d'une approche standard.
Elle doit s'appuyer sur un diagnostic rigoureux de l'exposition réelle aux risques et sur une adaptation millimétrée des garanties aux réalités du terrain.
C'est dans cette perspective d'accompagnement hautement spécialisé que s'inscrit notre démarche de courtage en risques industriels, visant à concevoir des solutions sur mesure qui protègent vos actifs, sécurisent vos marges et pérennisent votre activité face aux crises sanitaires.
L'impact financier d'une crise sanitaire en agroalimentaire : au-delà du simple retrait
Le déclenchement d'une crise sanitaire — qu'elle soit liée à une contamination par des agents pathogènes redoutables comme Listeria monocytogenes, Salmonella ou Escherichia coli, ou à une pollution chimique accidentelle — engendre des répercussions en chaîne qui dépassent largement le coût direct des produits incriminés.
La complexité de ces sinistres réside dans leur nature systémique, qui affecte simultanément l'outil de production, les stocks de matières premières et de produits finis, et la trésorerie de l'entreprise.
Pour une conserverie ou tout autre site de transformation l'assurance de la filière agroalimentaire est incontournable. Elle permet, en effet, de pallier l'absence de couvertures spécifiques et adaptées pouvant conduire à une rupture de trésorerie. De fait, les contrats d'assurance dommages classiques s'avèrent structurellement insuffisants pour absorber l'ensemble des coûts cachés et indirects.
Contamination et altération des stocks : quand le contrat d'assurance classique s'effondre
Dans le cadre d'un contrat d'assurance de dommages aux biens standard, la couverture se déclenche généralement lors de la survenance d'un événement physique caractérisé, tel qu'un incendie, une explosion ou une tempête.
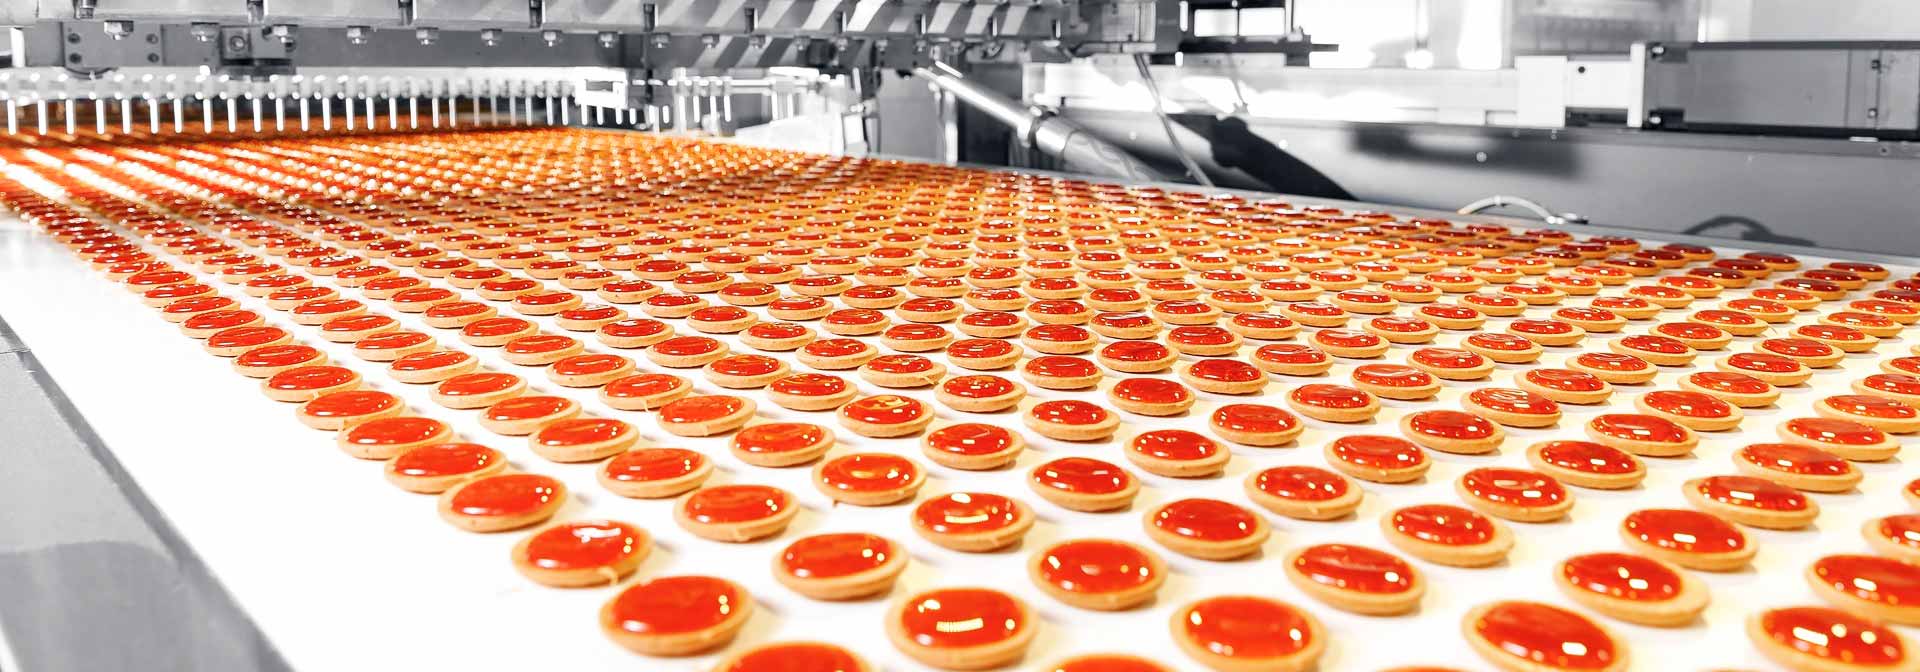
Or, dans le secteur de la transformation alimentaire, l'altération des marchandises ou leur contamination bactériologique ne s'accompagne d'aucun dommage matériel apparent sur les infrastructures du bâtiment.
Si un lot de matières premières ou de produits finis stockés est déclaré impropre à la consommation en raison d'une contamination croisée ou d'une défaillance dans les processus thermiques, l'assureur traditionnel refusera d'intervenir au motif qu'aucun sinistre direct garanti (comme un incendie) n'a affecté l'usine.
C'est pourquoi la mise en place d'une assurance multirisque industrielle intégrant des garanties spécifiques pour les marchandises et les stocks est indispensable. Cette couverture spécialisée doit être dimensionnée pour indemniser non seulement la valeur marchande réelle des produits détruits, mais également prendre en charge l'ensemble des frais annexes indispensables à la gestion du sinistre.
La répartition des dépenses s'articulent alors autour des trois éléments suivants à considérer en cas de survenue d'un tel sinistre :
Frais de nettoyage et désinfection
Parmi ces coûts figurent le nettoyage et la désinfection complète des ateliers, des cuves et des circuits de tuyauterie, la décontamination chimique ou thermique des outils industriels, ainsi que la démolition ou l'évacuation sécurisée des racks de stockage contaminés.
Valeur d'assurance des bâtiments
De plus, l'analyse fine de la valeur d'assurance des bâtiments et des équipements est un préalable incontournable lors de la négociation des garanties. À l'instar des cabinets de courtage d'élite, nous étudions si vos locaux et lignes de production doivent être garantis en valeur de reconstruction à neuf ou vétusté déduite, afin de vous éviter une perte sèche lors de la remise en état post-sinistre.
Examen de votre bail industriel
Cette rigueur technique s'applique également à l'examen de votre bail industriel, afin de détecter des clauses complexes telles que les renonciations à recours ou l'obligation de souscrire une assurance pour le compte des propriétaires, qui pourraient en cas de sinistre paralyser votre indemnisation ou exposer votre responsabilité personnelle.
La Perte d'Exploitation : préserver la trésorerie durant l'arrêt des lignes
La survenance d'une contamination sanitaire majeure entraîne quasi systématiquement l'arrêt immédiat des lignes de fabrication, ordonné par la direction du site ou par décision administrative de la DDPP ou de la préfecture. Cet arrêt prolongé génère une chute brutale et durable du chiffre d'affaires, alors que vos charges fixes (salaires, impôts, loyers des baux commerciaux, remboursements d'emprunts) continuent de courir. Sans une solide couverture en Assurance Rupture de la Chaîne du Froid et Pertes de Stocks, l'entreprise s'expose à une asphyxie financière rapide.
Cette garantie financière indispensable a pour objet de replacer l'assuré dans la situation qui aurait été la sienne si le sinistre n'avait pas eu lieu, en compensant la perte de marge brute et en prenant en charge les frais supplémentaires d'exploitation nécessaires au maintien d'une activité minimale.
L'expérience actuarielle montre que la structuration de cette garantie doit s'adapter précisément à l'organisation de vos lignes de production et à la nature de vos produits. Comme le démontre l'analyse des sinistres industriels réels, la stratégie de continuité d'activité varie considérablement selon la typologie de vos fabrications
Cas d'un produit innovant ou à formule unique (Produit A)
En cas d'arrêt des lignes de production de ce type de bien, il n'existe aucune alternative immédiate de fabrication en sous-traitance ou sur un autre site du groupe.
Les clients de l'entreprise doivent patienter ou, plus fréquemment, se tourner vers des concurrents directs, ce qui entraîne une perte de clientèle définitive et extrêmement complexe à quantifier financièrement. Le manque de recul historique sur la progression du chiffre d'affaires d'un produit récent complique l'évaluation du préjudice, rendant indispensable la négociation d'une période d'indemnisation de perte d'exploitation longue (généralement 18 à 24 mois) et d'un calcul de perte de marge brute très protecteur.
Cas d'un produit classique ou standardisé (Produit B)
Pour un bien dont les procédés de fabrication sont plus courants, il est envisageable de transférer temporairement les volumes de production vers une autre usine partenaire ou vers une filiale sœur implantée à l'étranger.
Bien que ce transfert permette de préserver les parts de marché et de compenser tout ou partie de la perte de production, il engendre des surcoûts d'accélération et d'adaptation logistique considérables.
Ces surcoûts se traduisent par le paiement d'heures supplémentaires aux équipes du site d'accueil, l'embauche d'intérimaires, le recours à des transports aériens d'urgence, ou l'utilisation d'emballages spécifiques. L'assurance pertes d'exploitation doit ainsi intégrer des clauses spécifiques pour couvrir ces "frais supplémentaires d'exploitation" et les surcoûts d'accélération des travaux de réparation, indispensables pour réduire la durée d'engagement de la perte de marge brute.
Dans ce contexte, le choix et le calibrage du montant de la franchise (ou délai de carence) par l'assuré sont des décisions stratégiques majeures. Ce montant doit être déterminé après une analyse rigoureuse de la sinistralité historique de l'entreprise, en veillant à conserver à la charge de l'assuré les sinistres récurrents de faible gravité afin de ne pas grever inutilement le coût de la prime annuelle.
En effet, transférer à l'assureur des risques mineurs et fréquents s'avère économiquement inefficace, car les compagnies d'assurance factureraient cette couverture au-delà du coût réel cumulé de ces petits sinistres. Cependant, ces incidents répétitifs doivent faire l'objet d'un suivi managérial strict afin de s'assurer qu'ils ne masquent pas des dérives de process susceptibles de conduire, à terme, à des catastrophes majeures ou à des contaminations à grande échelle.
Maîtriser le risque de Responsabilité Civile "Après Livraison"
Si la préservation des outils de production et de la trésorerie de l'entreprise est couverte par les assurances de dommages et de pertes d'exploitation, l'exposition de l'entreprise vis-à-vis des tiers, de ses clients et des autorités publiques relève du domaine de la responsabilité civile.
En vertu des principes généraux du droit, toute personne physique ou morale qui commet volontairement ou involontairement une faute, une négligence ou une omission doit réparer intégralement le préjudice dont elle est l'auteur.
Pour un opérateur agroalimentaire, la mise sur le marché d'un produit défectueux ou contaminé constitue un fait générateur qui engage directement sa responsabilité civile professionnelle "Après Livraison", avec des conséquences financières qui se chiffrent fréquemment en millions d'euros.
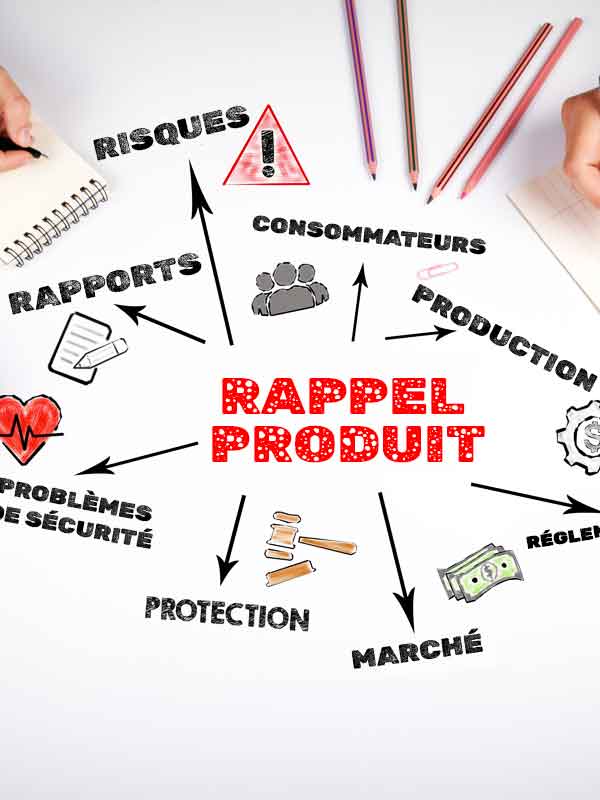
Retrait de lots et campagnes de rappel : obligations réglementaires et logistiques
Dès qu'une suspicion de contamination ou de non-conformité sanitaire est détectée sur un lot de produits finis déjà expédiés, le fabricant a l'obligation réglementaire de procéder à son retrait immédiat du marché ou, si les produits ont déjà atteint le consommateur final, de lancer une campagne de rappel publique.
Cette obligation découle des réglementations sanitaires européennes et nationales (comme le Règlement "Food Law" ou la directive sur la responsabilité des produits défectueux), qui imposent aux professionnels de la chaîne alimentaire une traçabilité totale et une réactivité absolue pour éliminer tout risque pour la santé publique.
En outre, les obligations et actions à mettre en œuvre peuvent s'avérer plus complexes et nécessiter une protection adaptée, à l'instar de ce nous préconisons dans le cadre de notre assurance retrait de lots de produits pharmaceutiques
Pour faire face à cette situation de crise extrême, la souscription d'une garantie optionnelle de "Frais de retrait et de rappel" au sein de votre contrat d'assurance responsabilité civile professionnelle est un impératif de gestion. Cette garantie spécifique prend en charge l'ensemble des frais logistiques et de communication découlant de la mise en œuvre du plan de rappel, incluant notamment :
- Les frais de diffusion d'alertes dans les médias nationaux ou locaux, ainsi que l'envoi de courriers recommandés ou de notifications d'urgence aux distributeurs et grossistes pour exiger le blocage immédiat des ventes.
- Les coûts de transport retour des produits incriminés depuis les entrepôts de la grande distribution ou les points de vente vers un site de centralisation.
- Les frais de stockage temporaire sous quarantaine et de manutention des lots suspects dans des conditions de sécurité optimales.
- Les coûts de destruction physique et d'incinération sécurisée des produits contaminés, conformément aux réglementations environnementales en vigueur, afin d'éviter toute propagation de polluants organiques ou pathogènes.
Enfin, il convient de rappeler que l'assurance de responsabilité civile a vocation à indemniser les préjudices financiers subis par les tiers distributeurs, clients ou consommateurs finis (pertes de marge des supermarchés, frais de gestion de crise facturés par les centrales d'achat, éventuels dommages corporels des consommateurs intoxiqués).
En revanche, l'assureur exclut systématiquement de la garantie RC le coût de remplacement intrinsèque de la marchandise défectueuse elle-même, qui reste à la charge exclusive du fabricant au titre de son risque commercial de conformité des produits.
Le risque de contamination croisée et les responsabilités environnementales
Les usines et ateliers agroalimentaires manipulent quotidiennement d'importants volumes de matières organiques, de produits de nettoyage chimiques hautement concentrés (soude, acides, désinfectants chlorés) et d'effluents industriels.
En cas d'accident sur le site, de rupture d'une cuve de stockage ou de dysfonctionnement de la station d'épuration interne, l'entreprise s'expose à un risque majeur de pollution environnementale, par exemple par le rejet de substances toxiques ou d'effluents organiques massifs dans les réseaux d'eaux pluviales ou directement dans les cours d'eau et nappes phréatiques environnants.
Il est également à noter que si votre stock comprenait des produits qui vous avaient été remis par un partenaire, fournisseur ou client, une assurance stockage de marchandises de tiers vous prémunira efficacement, le cas échéant, dans l'hypothèse d'un sinistre.
Ce type d'événement requiert une assurance responsabilité des dirigeants, puisqu'au titre des réglementations nationales sur les Installations Classées pour la Protection de l'Environnement (ICPE) et de la directive sur la responsabilité environnementale, qui applique de manière stricte le principe du « pollueur-payeur », votre responsabilité est engagée. Pour se prémunir contre ces risques dévastateurs, la mise en place d'une garantie spécifique de responsabilité civile atteinte à l'environnement est indispensable.
Cette garantie ne doit pas se limiter aux seules pollutions soudaines et accidentelles, mais doit impérativement couvrir les pollutions graduelles (les fuites lentes et indétectables qui s'infiltrent dans les sols sur plusieurs mois ou années) et prendre en charge les frais d'excavation, de neutralisation et de dépollution biologique des sols et des eaux souterraines, qui s'avèrent extrêmement coûteux.
En outre, pour les sites soumis à des obligations d'audits ou à des plans de prévention réglementaires, la conformité de vos mesures de sécurité environnementale est un facteur déterminant pour l'acceptation du risque par les coassureurs et pour la négociation de franchises supportables pour votre entreprise, notamment pour ce qui relève de votre assurance responsabilité environnementale
L'ingénierie du risque : bâtir un plan de prévention solide
L'assurance ne constitue que la dernière étape du traitement d'un risque industriel. Pour les courtiers spécialisés, l'indemnisation financière post-sinistre ne peut se concevoir sans un travail approfondi de gestion des risques en amont, visant à éliminer les dangers potentiels à la source et à limiter l'exposition de l'entreprise.
Cette démarche de management des risques s'appuie sur des référentiels internationaux reconnus, tels que la norme ISO 31000, et sur des méthodologies d'audit de terrain rigoureuses menées par des ingénieurs préventionnistes qualifiés.
L'audit de risques industriels et la visite de site (ISO 31000)
L'élaboration d'un programme d'assurance sur mesure débute impérativement par une démarche d'audit technique global du site de production.
Cette méthodologie d'évaluation, largement éprouvée par les professionnels du secteur, s'articule autour d'une visite physique approfondie des installations à partir du plan de masse des bâtiments et des plans de process de fabrication.
L'objectif de cette inspection minutieuse est d'analyser l'organisation spatiale du site, d'identifier les points dangereux et les vulnérabilités structurelles afin de formuler des recommandations concrètes sous la forme d'un Plan de Prévention des Risques de l'entreprise.
Pour les entreprises du secteur de la transformation, cet audit de risques industriels examine des éléments de prévention cruciaux pour la sécurité et la continuité opérationnelle :
- La séparation des flux physiques et le zonage thermique : L'analyse du plan de masse permet de vérifier que les zones de stockage des matières premières brutes (risques de contamination biologique élevés) sont strictement isolées des zones de conditionnement des produits finis pasteurisés ou stérilisés, afin d'éliminer tout risque de contamination croisée aéraulique ou mécanique.
- La robustesse de la chaîne du froid : L'audit passe au crible les systèmes de secours électriques, la redondance des groupes frigorifiques et les contrats de maintenance des compresseurs, dont la défaillance soudaine pourrait détruire l'intégralité des stocks de denrées périssables stockées en chambres froides.
- Le management de la prévention humaine : La mise en place de formations régulières à la sécurité routière pour les conducteurs de flottes ou d'utilitaires, la formation aux protocoles d'hygiène HACCP, et la mise à disposition de procédures d'urgence claires (telles que le Plan d'Opération Interne - POI ou le Plan Particulier d'Intervention - PPI en fonction du classement de votre site) sont minutieusement évaluées pour jauger la "culture de sécurité" globale de l'entreprise.
- Continuité RH et compétences : Évaluation de l'impact de l'incapacité d'un collaborateur scientifique ou technique pivot, couvert par nos solutions d'Assurance RC Pro.
Cette rigueur méthodologique permet de rédiger un rapport d'audit exhaustif qui sera présenté aux compagnies de coassurance pour démontrer la qualité de votre profil de risque.
Il s'agit d'un outil d'aide à la décision inestimable pour les dirigeants et les Risk Managers, leur permettant d'arbitrer scientifiquement entre les investissements de prévention physique et l'achat de garanties d'assurance complémentaires.
Les limites contractuelles et le transfert de risques résiduels
Une fois que l'ensemble des mesures de prévention physique et organisationnelle a été déployé, l'entreprise reste confrontée à un niveau de risque résiduel (le risque accidentel ou de force majeure) qu'elle ne peut éliminer de manière autonome. C'est à ce stade précis qu'intervient le mécanisme de transfert financier du risque vers le marché de l'assurance.
Le rôle de notre cabinet de courtage est alors de structurer ce transfert de façon optimale, en négociant des contrats clairs et transparents auprès de compagnies solides, voire en montant des programmes complexes pour les entreprises à forte valeur d'actifs.
Pour les entreprises de taille intermédiaire ou les grands groupes industriels, l'ingénierie financière des contrats peut faire appel à des structures de partage de risques avancées :
La Coassurance avec
désignation d'un apériteur :
Pour les risques dont les capitaux garantis ou l'exposition de responsabilité civile dépassent la capacité financière d'un seul assureur, il peut vous être proposé de structurer un syndicat de coassureurs. Chaque compagnie d'assurance s'engage à garantir une quote-part précise du risque (par exemple 15 %, 30 % ou 50 %), sous la direction technique d'une compagnie leader désignée comme "assureur apériteur", qui pilote la gestion du contrat et le règlement des éventuels sinistres majeurs.
La Réassurance et
le recours aux captives :
Pour optimiser le coût global de votre couverture et uniformiser la gestion des risques des différentes filiales nationales ou internationales, nous sommes en mesure de concevoir des programmes adossés à une captive de réassurance d'entreprise. Cette structure permet à l'entreprise d'auto-assurer une partie de ses risques fréquents via sa captive, tout en transférant les risques d'intensité exceptionnelle (les sinistres d'extrême gravité) vers des réassureurs internationaux via un assureur fronteur direct.
De plus, une ingénierie juridique rigoureuse doit être menée pour rédiger les limites contractuelles de responsabilité entre l'entreprise et ses différents partenaires de la supply chain. Par la rédaction de conditions générales de vente robustes, de clauses de limitation de responsabilité mutuelle, et de conventions d'exonération de recours, le chef d'entreprise peut contractuellement limiter l'étendue de ses responsabilités financières avant même la survenance de tout litige.
En s'assurant que ces limites contractuelles privées sont parfaitement coordonnées avec les plafonds d'indemnisation et les exclusions de vos polices d'assurance multirisque, vous éliminez tout risque de trou de garantie et assurez la pérennité et la continuité de votre exploitation à long terme.
Synthèse technique : Les garanties clés pour sécuriser votre activité
Tableau récapitulatif des garanties d'assurance agroalimentaire
🛡️Type de garantie |
☣️Risque couvert |
💥Exemples de sinistres pris en charge |
⚙️Conseils d'ingénierie |
|---|---|---|---|
|
Garantie Dommages aux Stocks
|
|
|
|
|
Frais de Remise en État & Coûts Cachés
|
Frais indispensables pour reprendre l'activité après un sinistre majeur. |
|
S'assurer que le plafond d'indemnisation intègre :
|
|
Perte d'Exploitation & Frais Supplémentaires
|
|
|
Prévoir des clauses couvrant :
|
|
Responsabilité Civile Après Livraison
|
Dommages corporels ou matériels causés aux tiers :
|
|
Intégrer une solide garantie des frais de retrait et de rappel de lots couvrant :
|
|
Responsabilité Civile Environnementale
|
Dommages écologiques + obligations de remise en état après pollution du site classé ICPE. |
|
|
En conclusion, la sécurisation de l'outil industriel et de la chaîne d'approvisionnement des professionnels de l'agroalimentaire ne s'improvise pas.
Elle nécessite l'accompagnement d'un courtier expert en assurance industrie, capable d'associer une profonde maîtrise actuarielle du marché à un conseil technique de terrain rigoureux. En s'appuyant sur des diagnostics de risques précis basés sur vos réalités opérationnelles, nous vous aidons à bâtir un contrat d'assurance multirisque cohérent, ni surdimensionné, ni incomplet, pour vous garantir une sérénité absolue et une parfaite continuité opérationnelle.
Enfin, une étude approfondie de vos conditions générales de vente et conventions d'exonération de recours permet de verrouiller l'étanchéité de vos contrats. Pour ajuster vos niveaux de garanties, n'hésitez pas à effectuer une Demande de Devis et Audit de Risques Industriels auprès de nos experts.
Taux de satisfaction client :
(Note de 4.8/5 sur nos 150 derniers audits de risques menés en entreprise).
Souscriptions
d'assurance pro
Ans
d'expérience
Joindre le Cabinet Dubost Assurances
Spécialiste Industries
Contactez-nous !
Agence Alexandre Dubost
2 Place Michel Dupuy
60800 CRÉPY-EN-VALOIS
📱 07 70 02 78 31
Retrouvez-nous !
Abonnez-vous à nos pages de réseaux sociaux et suivez de près l’actualité concernant votre profession et ses évolutions règlementaires.