Agence d’assurances à Crépy-en-Valois
Assurance Responsabilité Civile d’Exploitation (RCE) : Sécuriser l’Activité Quotidienne de l’Industrie
Sommaire
Dans l'écosystème complexe de l'industrie moderne, la pérennité d'une entreprise ne dépend pas uniquement de sa performance commerciale ou de la robustesse de son outil de production. Elle repose également sur sa capacité à maîtriser et transférer les risques financiers découlant des dommages accidentels causés aux tiers dans le cadre de son activité courante.
L'Assurance Responsabilité Civile Entreprise (RC) et sa branche d'exploitation constituent à ce titre le socle indispensable du programme de transfert de risques de tout exploitant au regard du droit des obligations. Elle intervient pour prémunir l'entreprise contre les conséquences financières d'événements fortuits survenant en cours d'exploitation, qu'ils soient de nature corporelle, matérielle ou immatérielle.
Afin d'accompagner les dirigeants et les Risk Managers dans cette démarche de sécurisation, notre cabinet Dubost Assurances - Spécialiste Risques Industriels & RC structure des polices d'assurance sur mesure. En s'appuyant sur un audit de risques rigoureux et une analyse fine de vos processus opérationnels, nous concevons des solutions haut de gamme qui éliminent les zones d'ombre contractuelles et protègent durablement vos capitaux et votre réputation.
Les fondements de la responsabilité civile en cours d'exploitation
Comment la RC exploitation d'une entreprise se trouve engagée
Sur le plan juridique, la mise en cause de la responsabilité civile d'exploitation d'une société suppose la réunion de critères stricts définis par le droit des obligations. ContrairemenCorpot à l'Assurance Responsabilité Civile Professionnelle (RC Pro) qui couvre les erreurs intellectuelles, omissions ou fautes commises directement dans la réalisation d'une prestation de conseil, d'études ou d'ingénierie, la RCE s'attache exclusivement aux faits générateurs survenus pendant l'activité quotidienne de l'entreprise, sans lien direct avec la nature même de la prestation livrée.
Pour que la responsabilité civile délictuelle ou contractuelle de l'exploitant soit engagée, trois éléments indissociables doivent être formellement démontrés par le tiers lésé :
- Un dommage réel : un préjudice corporel (couvert par notre Garantie dommages corporels et faute inexcusable), matériel (destruction d'un actif) ou immatériel (perte financière consécutive) subi par la victime.
- Un fait générateur imputable : une faute, une négligence, une imprudence ou une défaillance de garde des choses ou des préposés de l'entreprise assurée.
- Un lien de causalité direct et certain : la preuve incontestable que le dommage n'aurait pas eu lieu sans le fait générateur reproché.
Si ces conditions sont remplies, la responsabilité civile de l'exploitant est engagée. La police d'assurance intervient alors pour indemniser la victime à hauteur du préjudice subi, préservant ainsi la trésorerie de l'entreprise contre des demandes d'indemnisation potentiellement dévastatrices.
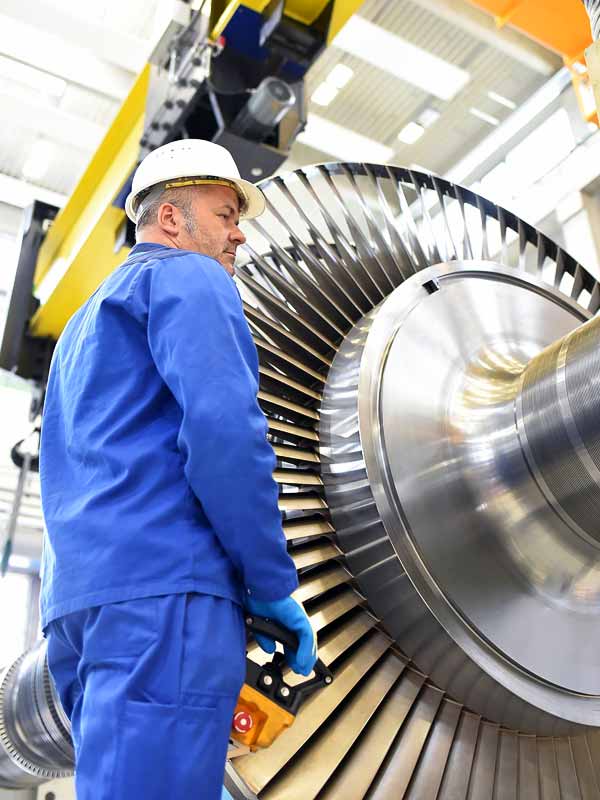
Responsabilité civile de l'industriel : Protéger l'outil de production et les flux de tiers
La responsabilité civile de l'industriel revêt une dimension particulièrement critique en raison de la nature aggravée des risques inhérents aux environnements manufacturiers. Les ateliers, les entrepôts, les terminaux logistiques et les lignes d'assemblage abritent des flux constants de collaborateurs, de sous-traitants, de fournisseurs et de visiteurs, au milieu de machines-outils rapides, d'engins de manutention lourds et de substances potentiellement dangereuses.
Dans ce contexte, le risque de sinistre corporel ou matériel est permanent. Une simple maladresse d'un cariste déchargeant une cargaison, ou un défaut d'isolation thermique sur un équipement peut causer des blessures graves à un technicien externe ou détruire les composants de précision confiés par un client (couverts par une Assurance Dommages aux Biens Confiés). Gérer cette exposition exige d'associer des barrières de prévention physiques rigoureuses (diagnostics thermographiques, zonages de sécurité) à un contrat complet d'Assurance Risques Industriels et Dommages aux Biens doté de lignes RCE robustes, négociées pour correspondre exactement à la configuration technique de vos sites.
Les exclusions de garantie RCE industrie : Identifier et neutraliser les failles de couverture
Pour bâtir un programme d'assurance d'une étanchéité parfaite, il est indispensable de maîtriser les exclusions de garantie inhérentes aux polices d'exploitation classiques. L'analyse des conditions générales par un courtier spécialisé permet de repérer les risques exclus par défaut afin de mettre en œuvre des options de rachat ou des polices complémentaires adaptées.
Les contrats d'assurance RCE traditionnels excluent systématiquement plusieurs catégories majeures de sinistres :
- Les dommages aux biens sous garde : les dommages affectant les matières premières, outillages ou machines confiés par vos clients pour transformation ou réparation sont exclus de la RCE de base. Pour les couvrir, il convient d'activer une option spécifique deGarantie Dommages aux Biens Confiés.
- Les dommages causés par des véhicules terrestres à moteur : les accidents de circulation impliquant la flotte de l'entreprise relèvent exclusivement de l'assurance automobile professionnelle obligatoire.
- Les préjudices consécutifs après livraison : dès que le produit fini quitte vos quais de chargement, les risques de dommages liés à un défaut de fabrication ou de conception relèvent de l'Assurance Responsabilité Civile Après Livraison et Produits, et non de la RCE.
Les garanties spécifiques et les extensions sectorielles
Assurance RC exploitation pour la restauration d'entreprise : Gérer le risque sanitaire collectif
La présence d'un réfectoire, d'une cantine ou d'un service de restauration géré directement ou délégué à un prestataire au sein de vos locaux expose votre entreprise à un risque d'intoxication alimentaire collective (TIAC). Un défaut de conservation thermique, une défaillance d'équipements frigorifiques ou une contamination microbiologique accidentelle (Salmonella et Listeria) peut infecter simultanément des dizaines de préposés ou de visiteurs, nécessitant une stricte conformité à la démarche HACCP.
Sur le plan contractuel, l'assurance RC exploitation pour la restauration d'entreprise est indissociable d'une démarche globale de maîtrise des risques agroalimentaires. Cette extension de garantie couvre l'indemnisation des préjudices corporels des victimes (frais d'hospitalisation, pertes de revenus temporaires) ainsi que les coûts d'investigation sanitaire d'urgence. Pour approfondir les enjeux d'altération de denrées, découvrez également notre solution d'Assurance Rupture de la Chaîne du Froid, parfaitement intégrée au sein de notre offre globale pour l'Assurance Industrie Agroalimentaire.
Responsabilité civile atteinte à l'environnement : Sécuriser vos sites classés ICPE
Pour les entreprises spécialisées dans le secteur de l'Assurance Industrie de la Chimie & Plastique, la gestion du risque environnemental est une priorité opérationnelle permanente sous la surveillance étroite des inspecteurs de la DREAL et d'un arrêté préfectoral ICPE. Un accident de manutention, la rupture d'une cuve de traitement thermique ou un incendie d'atelier peut entraîner un déversement massif de substances chimiques, d'effluents organiques ou de résidus de traitement dans le sol, les réseaux d'eaux pluviales ou les cours d'eau voisins.
La souscription d'une garantie dédiée à la responsabilité civile atteinte à l'environnement (RCAE) est indispensable pour faire face aux exigences réglementaires du principe pollueur-payeur. Contrairement aux garanties de pollution accidentelle classique (soudaine et imprévisible), nos formules de courtage avancées intègrent des garanties de pollution graduelle (lente et continue). Elles sont particulièrement adaptées aux exigences des sites industriels sensibles couverts par notre contrat d'Assurance Risque Chimique et Pétrochimique.
Responsabilité civile exploitation scierie : Maîtriser les risques de la filière sèche
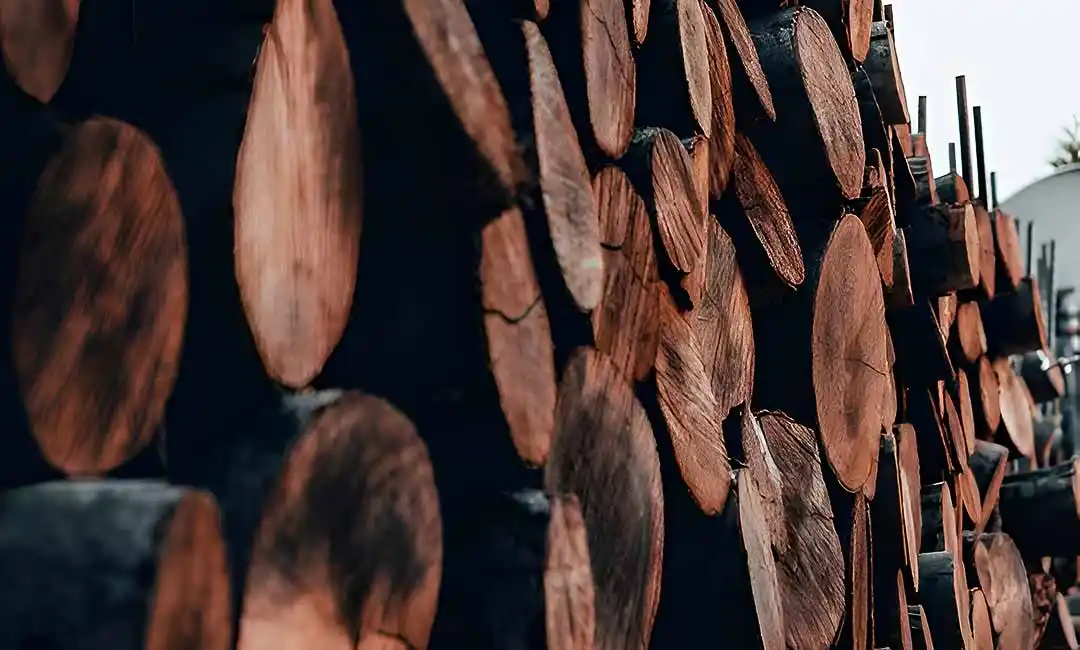
La première transformation du bois est une activité industrielle soumise à une charge calorifique particulièrement sévère. Les ateliers d'usinage et les parcs de stockage de grumes font face à ce risque thermique gigantesque, doublé d'un risque d'explosion de poussières de bois stockées en silos à sciure nécessitant des barrières de prévention certifiées selon la réglementation ATEX.
L'intégration d'une solide responsabilité civile exploitation scierie s'inscrit au cœur de notre programme d'Assurance Industrie du Bois et du Papier. Qu'il s'agisse de dommages physiques causés à un transporteur externe lors du chargement des billons de bois, ou de la propagation d'un incendie majeur détruisant les hangars commerciaux de vos voisins directs, cette garantie spécialisée disponible via notre offre d'Assurance Scierie et Transformation du Bois prend en charge la défense civile de l'entreprise et l'indemnisation des pertes matérielles et financières qui en découlent.
La garantie imprégnation et traitement autoclave : Protéger la valorisation structurelle
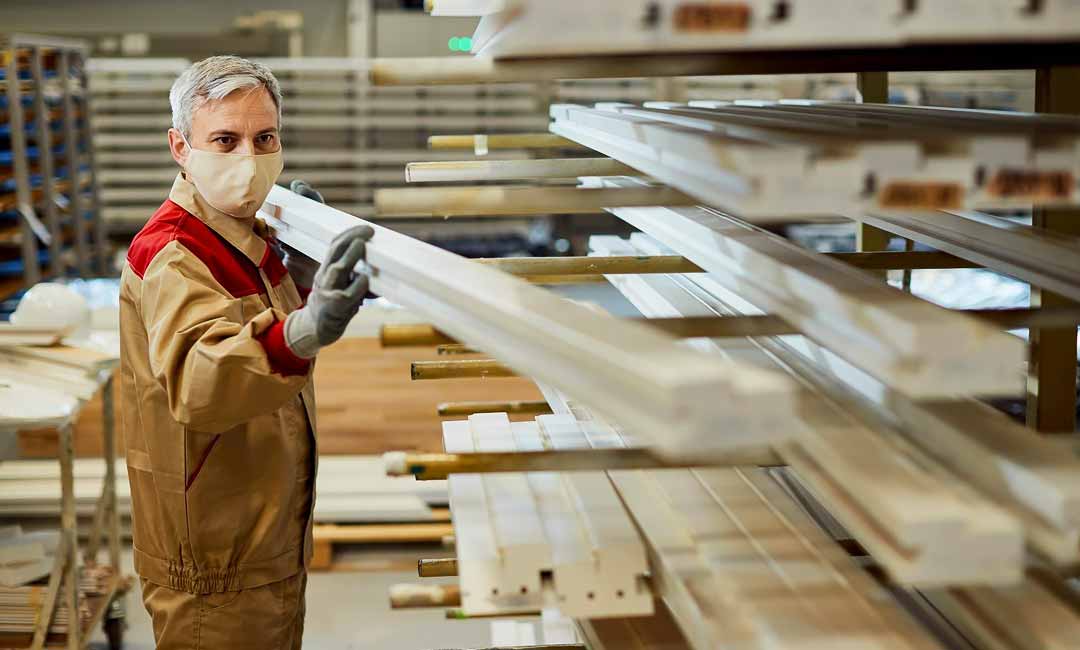
Pour les scieurs et transformateurs de bois proposant des produits traités pour un usage extérieur (classes d'emploi III et IV), le traitement chimique par autoclave est un organe clé de valorisation commerciale. Cependant, si une mauvaise formulation ou une défaillance de pression interne altère la pénétration des agents de préservation, le bois livré peut pourrir ou se dégrader prématurément, compromettant la solidité structurelle des ouvrages de vos clients.
La garantie imprégnation et traitement autoclave s'avère indispensable pour couvrir ce risque de vice de traitement après livraison. Elle prend en charge l'indemnisation des dommages matériels (effondrement de terrasses, pourrissement de bardages) et immatériels (pertes d'exploitation du maître d'ouvrage, frais de dépose et de reconstruction) subis par vos donneurs d'ordres, évitant ainsi des litiges juridiques majeurs relevant de l'Assurance Responsabilité Civile Après Livraison et Produits qui mettraient en péril votre réputation commerciale.
Structuration financière, tarification et limites contractuelles
Les plafonds de garanties RCE industrie : Dimensionner vos couvertures face au Sinistre Maximum Possible
La négociation de votre contrat d'assurance industrielle ne doit jamais s'effectuer sur la base d'estimations comptables sommaires. Les Risk Managers doivent impérativement évaluer le Sinistre Maximum Possible (SMP) de leurs infrastructures, correspondant au scénario de ruine maximale cumulée où l'ensemble des mesures de prévention interne s'avère insuffisant pour stopper la propagation d'une catastrophe (incendie généralisé d'une usine chimique ou explosion de poussières de bois).
C'est au regard de cette modélisation actuarielle rigoureuse que sont fixées les limites d'indemnisation et les plafonds de garanties RCE industrie. Choisir des plafonds trop bas expose l'entreprise à devoir acquitter sur ses fonds propres l'excédent des réclamations en cas d'accident de grande gravité. Notre cabinet audite vos risques et modélise vos besoins sur mesure via notre service de demande de Devis et Audit de Risques Industriels afin de structurer des plafonds cohérents qui sécurisent durablement la continuité de votre exploitation.
Le tarif de l'assurance RC exploitation industrielle : Les leviers d'optimisation du coût total
Le coût d'un programme de transfert de risques de responsabilité civile dépend de multiples critères techniques et financiers. Pour un fully assuré industriel, le tarif s'établit en appliquant un taux de prime en pour mille sur des assiettes de cotisation variables définies lors de la souscription :
- La masse salariale et l'effectif exposé : déterminants majeurs pour évaluer l'exposition aux accidents du travail graves et à la faute inexcusable de l'employeur, couverte par notre Assurance RC Dommages Corporels & Faute Inexcusable.
- Le chiffre d'affaires et la typologie des activités : reflétant le volume de production physique et la complexité des process mis en œuvre.
- La qualité des barrières de prévention physique : un dossier d'audit de risque irréprochable (certifications, sprinklers autonomes, thermographie électrique) est le seul levier efficace pour négocier des réductions de primes, de la coassurance et franchises optimisées auprès des assureurs.
En ajustant intelligemment vos franchises et en recourant à la coassurance pour les très grands risques, nous optimisons votre budget d'assurance global sans dégrader l'étendue de vos garanties opérationnelles.
Assurance RC accident sur chantier sous-traitant : Verrouiller la chaîne de co-contractants
Dans l'industrie et le bâtiment, le recours à la sous-traitance est une nécessité opérationnelle permanente. Cependant, sur le plan juridique, la responsabilité du donneur d'ordres s'engage puisque l'entreprise conserve la garde d'ensemble du chantier et s'expose aux réclamations de tiers en cas de dommages causés par ses co-contractants. Si un sous-traitant provoque accidentellement un sinistre corporel ou détruit une canalisation de gaz, la responsabilité civile de votre entreprise sera immédiatement recherchée.
La souscription d'une extension d'assurance RC accident sur chantier sous-traitant garantit la prise en charge de ces risques. En complément, notre cabinet d'ingénierie contractuelle audite les baux et rédige des conventions d'exonération de recours mutuelles bilatérales pour s'assurer que les assureurs des sous-traitants assument leur juste part de sinistralité, afin de sécuriser vos chantiers. À cet effet, vous pouvez Demander un diagnostic de risques industriels
approfondie.
Responsabilité civile en cas d'incendie ou explosion : Gérer les risques de propagation
L'incendie et l'explosion constituent les deux périls matériels les plus redoutables pour un site de transformation. Au-delà des dommages colossaux causés à vos propres bâtiments et machines, la propagation du feu engendre un risque immédiat vers le voisinage, les entrepôts contigus ou les habitations environnantes, engageant votre responsabilité pour trouble anormal de voisinage.
La garantie de responsabilité civile en cas d'incendie ou explosion couvre l'ensemble des réclamations de tiers pour pertes d'exploitation indirectes ou destructions d'actifs, engendrant un risque de propagation couvert par notre pôle d'Assurance Risques Industriels et Dommages aux Biens. Nos contrats intègrent également la prise en charge des frais de secours et de sauvetage engagés d'urgence par les services d'incendie pour sécuriser les abords directs du sinistre.
Gestion des sinistres et protocole de crise
Procédure de déclaration de sinistre corporel RCE : Le protocole réglementaire d'urgence
Lorsqu'un accident corporel grave survient sur un site industriel ou un chantier (chute de hauteur, blessure mécanique par machine, intoxication collective), la réactivité de l'exploitant est déterminante pour préserver ses droits contractuels et assurer la validité des garanties d'assurance. Le non-respect du délai légal de 5 jours ouvrés peut légitimement inciter l'assureur à invoquer une déchéance de garantie.
La procédure de déclaration de sinistre corporel RCE doit impérativement respecter les étapes réglementaires et opérationnelles suivantes :
- 1. Secours et gel de la scène : Alerter d'urgence les services médicaux (Sapeurs-Pompiers, SAMU) et sécuriser immédiatement la zone pour éviter tout sur-accident, sans modifier l'état des équipements impliqués afin de préserver l'intégrité des preuves matérielles pour les futures investigations des experts.
- 2. Recueil et consignation des preuves : Réaliser des photographies macro et panoramiques de l'environnement (sol, signalisation de danger, carters de protection), et consigner par écrit les témoignages précis et signés des opérateurs ou des tiers témoins de la scène.
- 3. Déclaration sous 5 jours ouvrés : Notifier officiellement l'accident à votre courtier d'assurance par lettre recommandée avec accusé de réception dans le délai légal rigoureux de 5 jours ouvrés, en transmettant l'intégralité des fiches de poste, fiches de contrôle périodique de la machine et dossiers de formation sécurité de la victime.
- 4. Centralisation exclusive de la correspondance : Transmettre immédiatement à nos équipes d'urgence toutes les lettres de réclamations, mises en demeure, recours subrogatoires de la CPAM (en cas d'accident de travail de vos salariés ou intérimaires) ou correspondances d'avocats, sans y répondre vous-même afin de ne pas commettre de reconnaissance de faute tacite préjudiciable.
En pilotant cette cellule de crise à vos côtés dès les premières minutes, notre cabinet de courtage actionne les garanties de frais de défense et d'assistance via notre page dédiée de demande deDevis et Audit de Risques Industriels et missionne des médecins-conseils indépendants pour encadrer l'expertise contradictoire et préserver les intérêts financiers et la réputation de votre entreprise.
Taux de satisfaction client :
(Note de 4.8/5 sur nos 150 derniers audits de risques menés en entreprise).
Souscriptions
d'assurance pro
Ans
d'expérience
Joindre le Cabinet Dubost Assurances
Spécialiste Industries
Contactez-nous !
Agence Alexandre Dubost
2 Place Michel Dupuy
60800 CRÉPY-EN-VALOIS
📱 07 70 02 78 31
Retrouvez-nous !
Abonnez-vous à nos pages de réseaux sociaux et suivez de près l’actualité concernant votre profession et ses évolutions règlementaires.